


引言
随着人工智能工作负载、云计算和数据消费的增加,电信和数据中心行业的网络流量持续激增。这种扩张推动了网络基础设施对更高带宽、降低功耗和提高可扩展性的需求。光电共封装(CPO)通过将光学组件直接与交换芯片集成,从根本上改变了数据中心的架构方式,代表了解决这些挑战的重大进步。
CPO技术简介
光电共封装(CPO)代表了数据中心网络架构的范式转变。与传统的外部连接到交换芯片的可插拔收发器不同,CPO技术将光学引擎直接与交换芯片集成在同一封装中。这种架构变化消除了显著的信号损失,降低了功耗,并实现了更高的带宽密度,这对现代人工智能驱动的工作负载越来越重要。
根据花旗研究报告,CPO解决方案预计将在2025年开始样品试验,同时为InfiniBand和以太网(Spectrum X)应用提供多个版本。"Rubin"平台的量产型号预计将在2026年下半年推出。尽管CPO即将推出,但业界已经在展望预计于2027-2028年左右出现的用于xPU互连的光学I/O(OIO)[1]。

图1:网络中光学技术从传统可插拔收发器到光电共封装和光学I/O的演进。不同光学集成方法的带宽和能效得到改善。
CPO采用时间表和市场预测
虽然CPO技术具有显著优势,但其采用将是渐进的。报告预测,到2028-29年,CPO交换机渗透率将达到约25-30%。这种适度的采用率意味着传统收发器技术和CPO将在未来几年共存,使两个市场部分能够并行增长。
研究人员预测CPO交换机出货量(包括2027年OIO试验)将达到:
2025年300台
2026年5,000台
2027年100,000台
影响这一采用时间表的几个因素包括:
需要证明CPO在生产环境中的可靠性
制造和集成的技术挑战
大型语言模型(LLM)训练的扩展放缓
行业中的解耦趋势

图2:不同的CPO实现方法,包括代表最先进形式的晶圆级集成技术,在未来迭代中有望带来更大的性能提升。
CPO架构的关键组件
CPO架构包含几个使其功能和性能优势成为可能的关键组件:
1. 光纤阵列单元(FAU)和连接器:FAU连接器是通过光电子集成芯片(PIC)内的波导将单模光纤连接到光学引擎(OE)的基本组件。从固定插座格式到可拆卸FAU连接器的演变解决了之前CPO采用时面临的维护挑战。
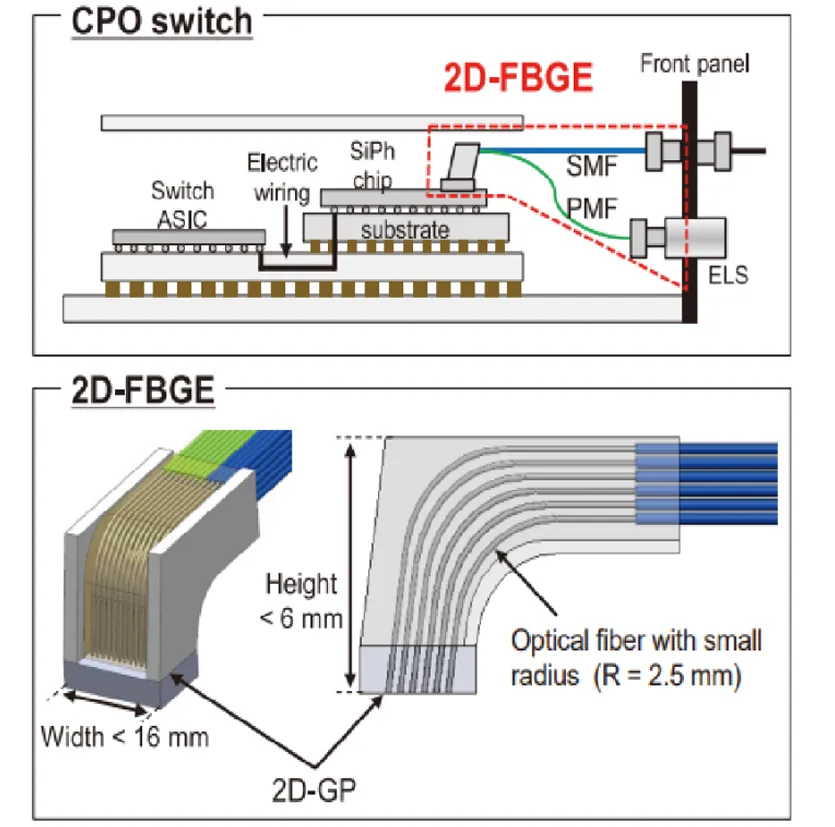
图3:90度FAU实现了交换ASIC与光纤之间的高效耦合。报告预测,到2027年,CPO/OIO的FAU/连接器市场将达到约人民币30亿元,初始内容价值约为每单元100美元。
2. 外置激光器小型可插拔(ELSFP):ELSFP模块容纳了为光电子集成芯片提供光功率的连续波(CW)激光器,位于光学引擎之外。这种外部放置提供了几个优势:
更可靠的光源封装,可以轻松更换
与共封装ASIC的热环境解耦
更高效的冷却控制
减少光电子集成芯片上的空间限制

图4:ELSFP模块是CPO生态系统中的关键组件。报告估计,到2027年,ELSFP市场将达到人民币107亿元,初始内容价值约为每单元1,100美元。
光纤整理器(Fiber Shuffle)
光纤整理器组件解决了CPO/OIO实施中的两个主要挑战:
由于光学引擎与交换ASIC之间的连接距离不同而导致的光纤长度不一致
随着带宽增加而变得更加复杂的线缆布线困难
这些组件在柔性印刷电路上预先安排光纤的长度和方向,简化了安装和维护,同时节省了空间。
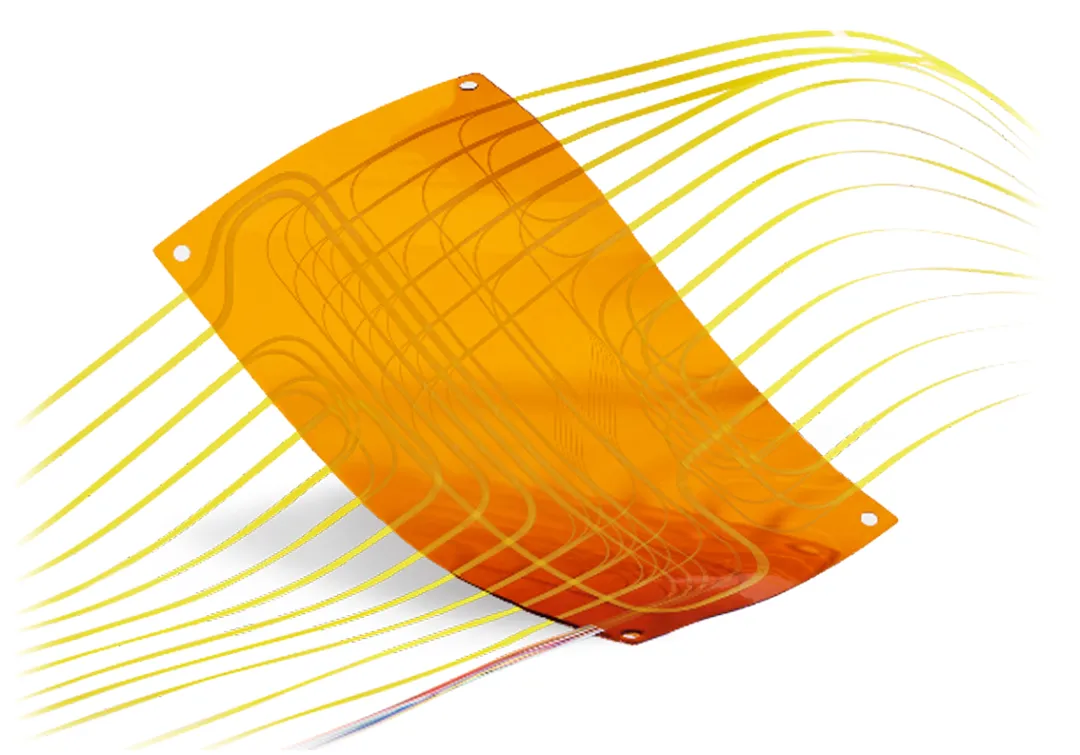
图5:光纤整理器为复杂的互连创建了优雅的布线解决方案。光纤整理器组件市场预计到2027年将达到人民币33亿元,每个单元的价值可能在7,000-14,000美元之间,取决于配置复杂性。
CPO系统的带宽演进
CPO系统的带宽能力预计将迅速发展。初始InfiniBand CPO交换机试验将具有类似于InfiniBand-X800交换机的115.2T带宽,需要36个3.2T的光学引擎。
未来CPO产品预计将按以下方式扩展:
2025年第三季度115.2T带宽(InfiniBand CPO)
2025年底204.8T带宽(以太网CPO)
2026年下半年409.6T带宽(Rubin CPO)
这代表了比传统网络交换机更快的升级步伐,带宽可能每代增加4倍,而不是传统系统中典型的2倍。这种加速扩展可通过CPO的基本架构优势实现。
主要行业参与者和市场机会
报告确定了几个将从CPO革命中受益的关键参与者:
1. T&S Communications(300570.SZ):T&S Communications被强调为行业首选,在光纤整理器组件方面具有特殊优势。凭借其主导的市场地位和与康宁(NVIDIA的供应商)的强大业务关系,T&S Communications预计将保持光纤整理器技术的市场领导地位。到2026年,该公司每CPO交换机的内容价值可能达到4,320-6,144美元。
2. TFC Optical Communication(300394.SZ):TFC Optical Communication被确定为另一个主要受益者,特别是在ELSFP和FAU连接器市场。作为Mellanox(NVIDIA)的关键光学引擎供应商,TFC Optical Communication有很好的条件扩展其产品范围,包括CPO/OIO系统所需的关键组件。其成熟的制造能力和研发关系给予了竞争优势。
3. 其他关键参与者:报告还提到了Innolight(300308.SZ)和Eoptolink Technology(300502.SZ)作为可能参与CPO生态系统的公司,特别是在高功率CW激光器等ELSFP模块的关键组件方面。
OIO:CPO之后的下一个前沿
虽然CPO代表了一个重大进步,但业界已经在展望用于xPU互连的光学I/O(OIO)。OIO预计将进一步提高带宽密度和能效,同时降低延迟——这些是AI推理应用的关键因素。
报告表明,OIO可能是比CPO交换机本身更大的市场机会。假设每个NVL72机架使用当前的9个交换机托盘设置,如果有400万个GPU部署在类似DGX NVL72机架的解决方案中,可能需要约50万个交换机托盘(相比之下约13.9万个IB交换机)。
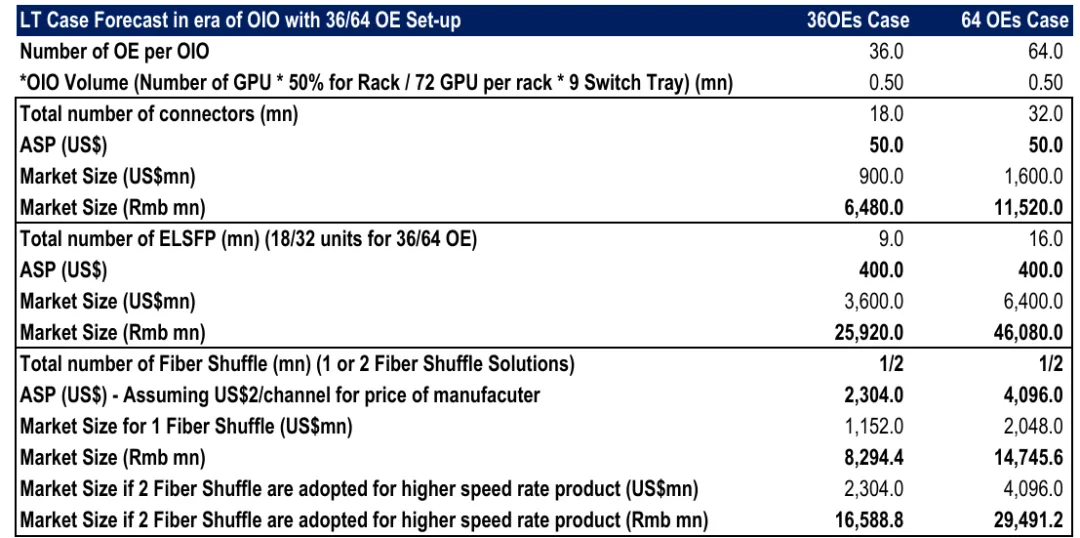
图6:OIO组件潜在长期市场规模的预测,与初始CPO交换机市场相比显示出显著更大的机会。
CPO采用的挑战和考虑因素
尽管前景广阔,CPO采用面临几个挑战:
1. 供应链风险:报告指出,CPO涉及许多新组件,如光电子集成芯片和可拆卸FAU连接器,可能面临生产挑战。该行业已经在NVL72机架等技术方面经历了延迟,类似的问题可能影响CPO时间表。
2. 竞争格局:FAU连接器等CPO组件的市场预计将充满竞争,天孚光通信、Senko和康宁等公司都在争夺市场份额。考虑到不同组件类别所需的数量要求和专业知识,单一供应商不太可能主导整个生态系统。
3. 技术挑战:制造与ASIC集成的高精度光学组件带来了显著的技术挑战,包括:
实现高良率
确保可靠的信号完整性
管理热考虑因素
开发强大的测试方法
结论
光电共封装的转变代表了数据中心网络架构的根本转变,有望在带宽密度、能效和可扩展性方面带来显著改进。虽然采用将是渐进的,但市场机会非常可观,预计到2027年,相关生态系统价值将达到数十亿美元。
T&S Communications和TFC Optical Communication等公司通过在光纤整理器组件、FAU连接器和ELSFP模块方面的专业知识,有很好的条件从这一转变中受益。随着CPO技术的成熟和OIO成为下一个前沿,该行业将在光学网络技术方面持续创新,为下一代AI和云计算基础设施提供动力。
网络世界正处于这场光学革命的风口浪尖,初始CPO部署将于2025年开始,并在2027年及以后加速。计划数据中心策略的组织应密切关注这些发展,并为光学和电子在封装级别融合的未来做好准备。
参考文献
[1] L. Tsang and K. Wong, "CPO is Coming But Adoption Takes Time; Buy T&S/TFC Optical as Networking Winners in Channel Expansion," Citi Research, China Communications Infrastructure, Mar. 11, 2025.
END
 微信公众号
 bilibili
 微信视频号