


引言
硅基光电子技术自1980年代以来取得显着进展,从实验室研究发展成为商业现实。该技术将光学器件与半导体制造工艺相结合,实现高速数据传输和处理能力,正在改变多个行业[1]。

图1:市场和应用概述,展示硅基光电子市场、应用、终端系统、模块和功能之间的关系。
市场增长与未来预测
硅基光电子模块市场正在经历显着增长,预计从2023年的14亿美元增长到2029年的103亿美元,年复合增长率(CAGR)达45%。这一增长主要由数据通信可插拔模块和用于数据中心互连的相干可插拔模块推动,以满足云服务提供商不断增长的容量需求。
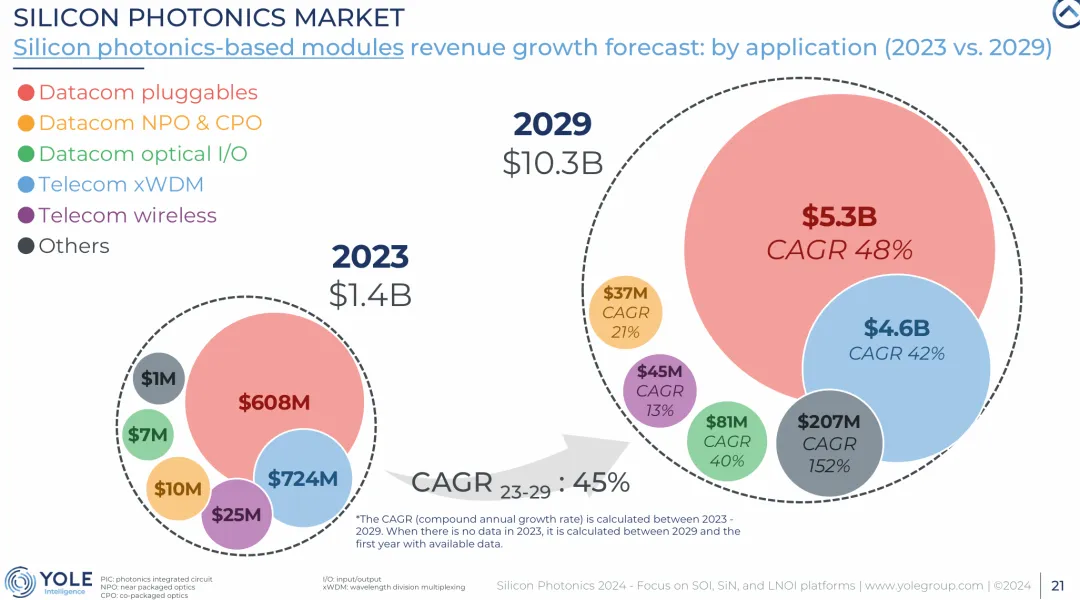
图2:市场机会细分,展示硅基光电子在不同传输距离和应用中的采用演变。
硅基光电子集成芯片市场规模从2023年的9500万美元预计将增长到2029年的8.63亿美元,保持45%的年复合增长率。这一增长主要由高数据速率可插拔模块驱动,旨在提高光纤网络容量。此外,快速增长的训练数据集规模表明,数据将越来越多地依赖光传输来扩展机器学习服务器中的光学输入/输出。
应用细分与终端市场
硅基光电子应用可以分为几个主要领域:
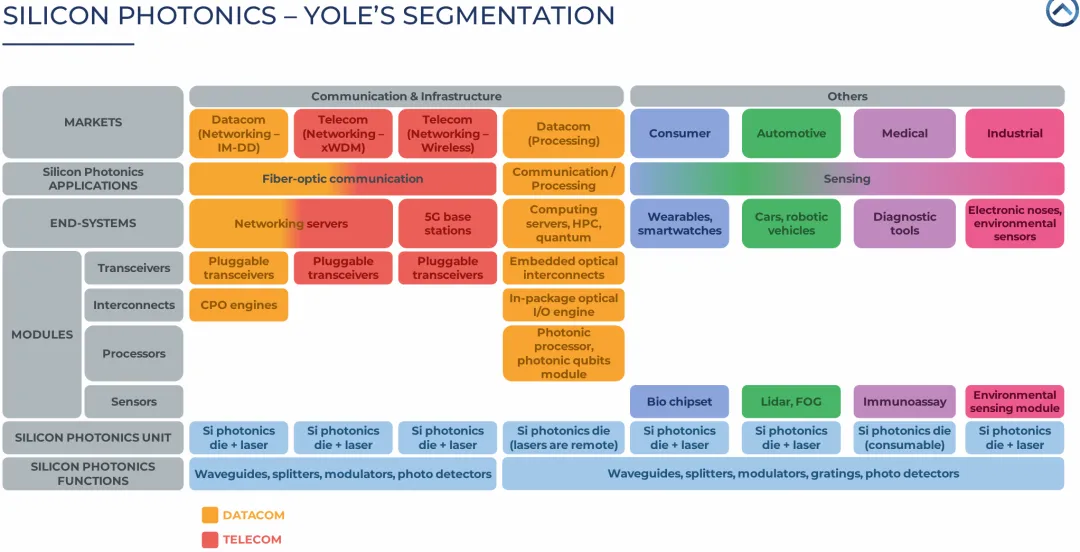
图3:硅基光电子应用的详细细分,展示市场、应用、终端系统和模块之间的关系。
数据通信和电信
数据通信领域是最大的市场细分,涵盖网络和处理应用。在网络方面,硅基光电子对开发从400G到3.2T数据速率的高速光收发器极为关键。该技术在数据中心互连中特别有价值,因为这些应用要求高功率效率和高带宽。
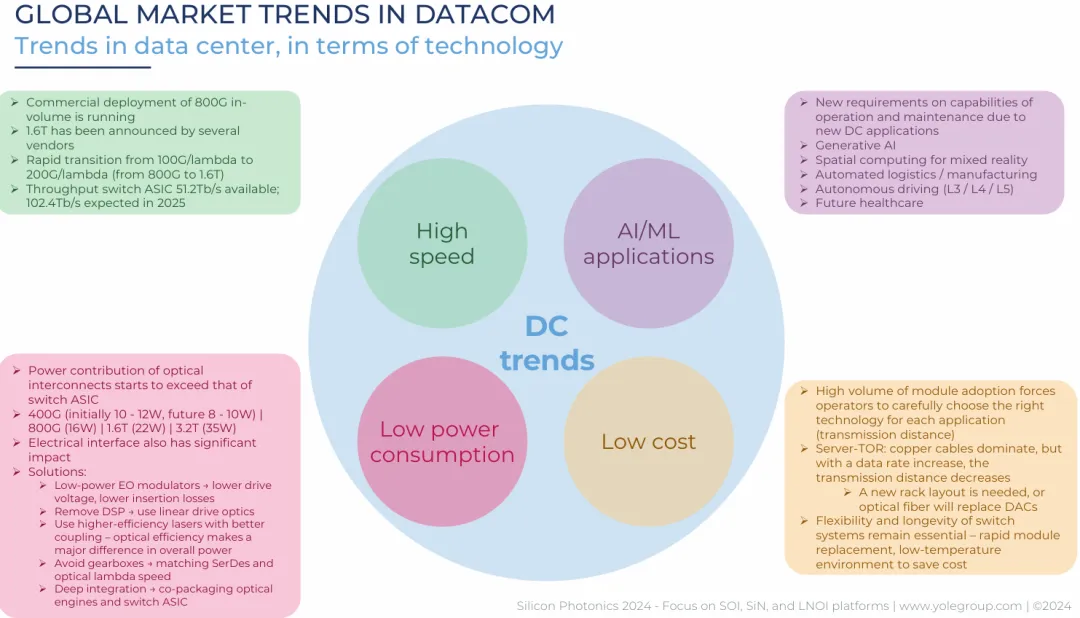
图4:光互连技术的演变及其在不同传输距离范围内的应用。
传感应用
传感市场细分包括多种应用:
用于自动驾驶车辆的激光雷达系统
用于导航的光纤陀螺仪
用于医疗保健的生物标志物监测
用于工业应用的环境传感
技术平台与竞争
市场上存在几个相互竞争的技术平台,各具特点:
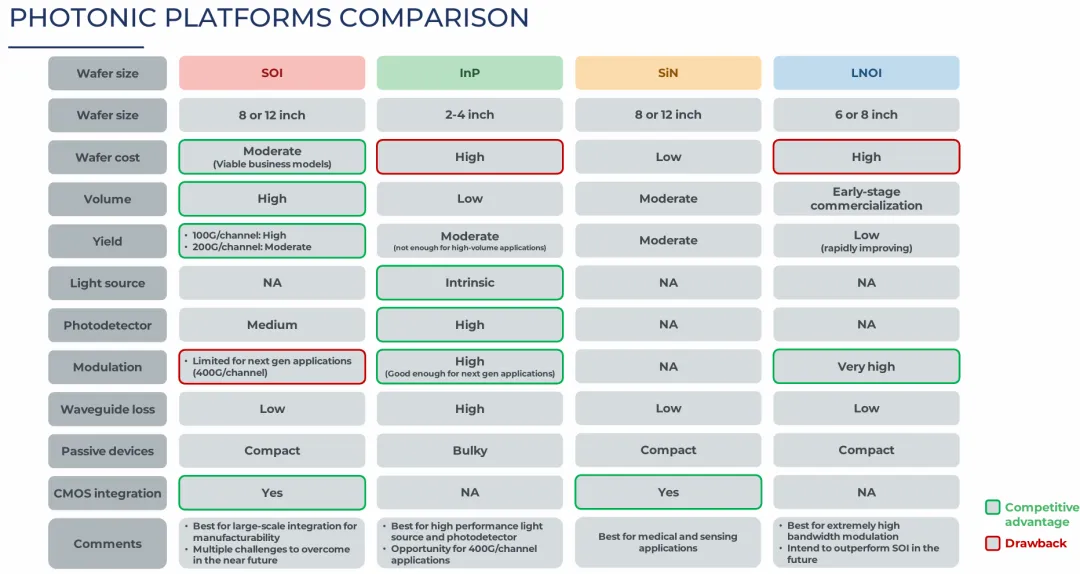
图5:不同光电子平台的比较,突出各自的优势和局限性。
地理分布
中国在硅基光电子市场已成为重要参与者,诸如光迅、海信和中际旭创等公司在技术开发方面投入巨大。中国在硅基光电子能力方面的快速发展正在重塑全球竞争格局。
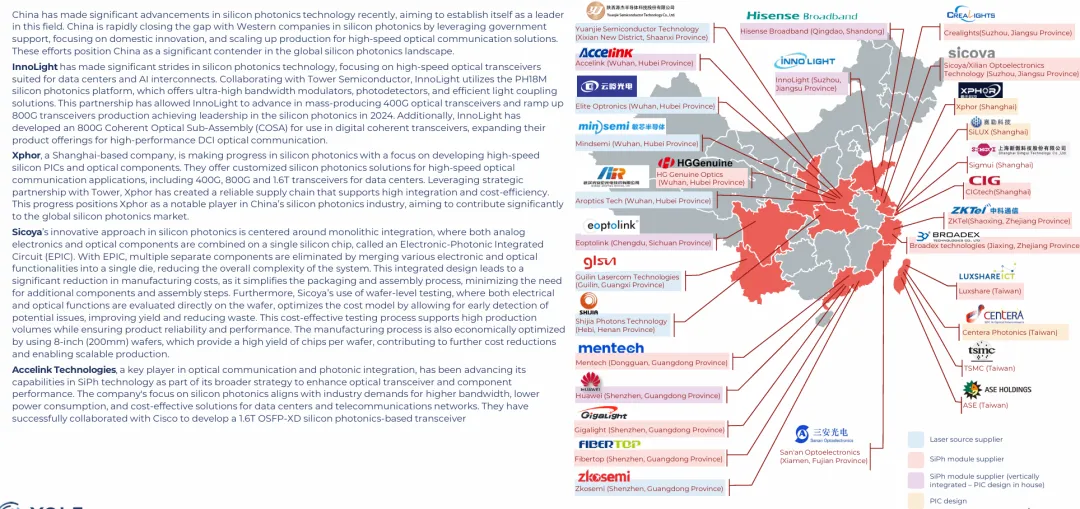
图6:展示大中华区主要硅基光电子企业分布图。
市场动态与技术演进
行业正在经历明显的数据速率提升趋势,技术从400G发展到800G、1.6T,现在达到3.2T以太网应用。这一进展由人工智能和机器学习应用的需求推动,需要更大的带宽和更低的延迟。
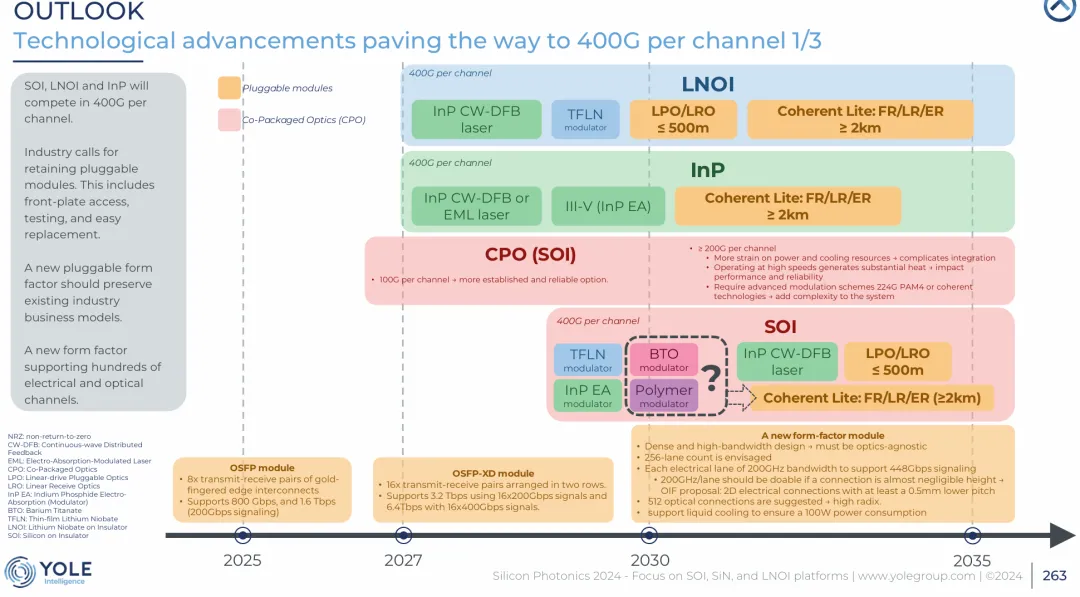
图7:展示光技术演进及向每通道400G能力发展的路线图。
市场动态受生产工艺成熟度和制造规模能力的显着影响。虽然技术已证明其性能,但在实现高数据速率先进应用的成本效益量产方面仍面临挑战。
结论
硅基光电子市场正处于关键阶段,数据通信应用推动当前增长,而传感、量子计算和人工智能加速器等新应用将推动未来发展。该技术能够集成光学和电子器件,同时利用现有半导体制造基础设施,这种特性为持续发展提供支持。然而,新兴应用的规模化生产和成本降低仍面临挑战。
参考文献
[1] M. Vallo and E. Mounier, "Silicon Photonics 2024 - Focus on SOI, SiN and LNOI Platforms," Yole Intelligence, Lyon, France, 2024.
END
 微信公众号
 bilibili
 微信视频号