


引言
激光雷达(LiDAR)技术在自动驾驶和高级驾驶辅助系统(ADAS)领域扮演关键角色。自2005年Velodyne公司在DARPA大挑战赛后开发出首个实时3D激光雷达系统以来,这项最初用于地形和大气测量的技术已经发展成为自动驾驶车辆开发和安全系统的核心组成部分[1]。
激光雷达工作原理与架构
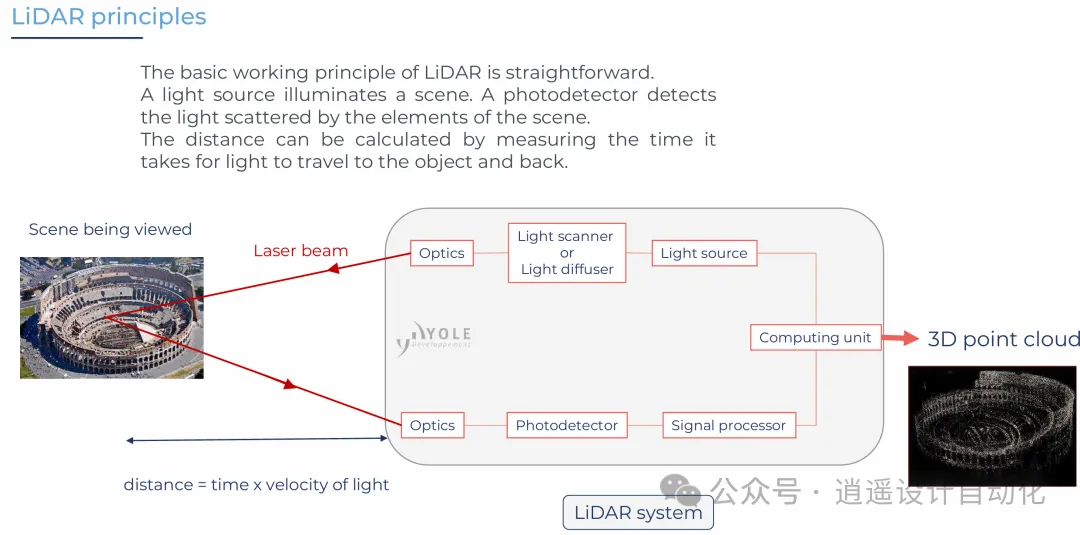
图1:激光雷达基本工作原理图,展示了激光光源、光学系统、扫描器/漫射器、光电探测器、信号处理器和计算单元如何生成3D点云数据。
激光雷达系统通过发射激光脉冲并测量光线反射回来所需的时间来工作。
主要组件包括:
光源(激光器)
光学系统
扫描机构
光电探测器
信号处理单元
计算系统
市场概况与应用
全球汽车激光雷达市场正在快速增长,预计将从2023年的5.38亿美元增长到2029年的36.32亿美元,年复合增长率达38%。市场主要分为乘用车/轻型商用车(PC&LCV)和机器人出租车两个领域。
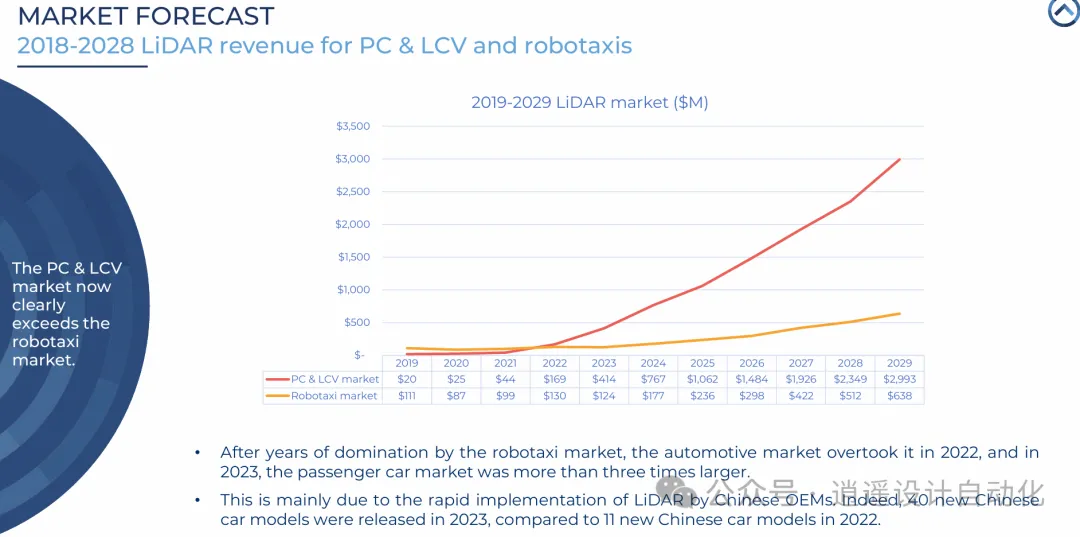
图2:2019-2029年PC&LCV和机器人出租车激光雷达市场收入趋势图,显示PC&LCV细分市场正逐步占据主导地位。
技术实施与集成
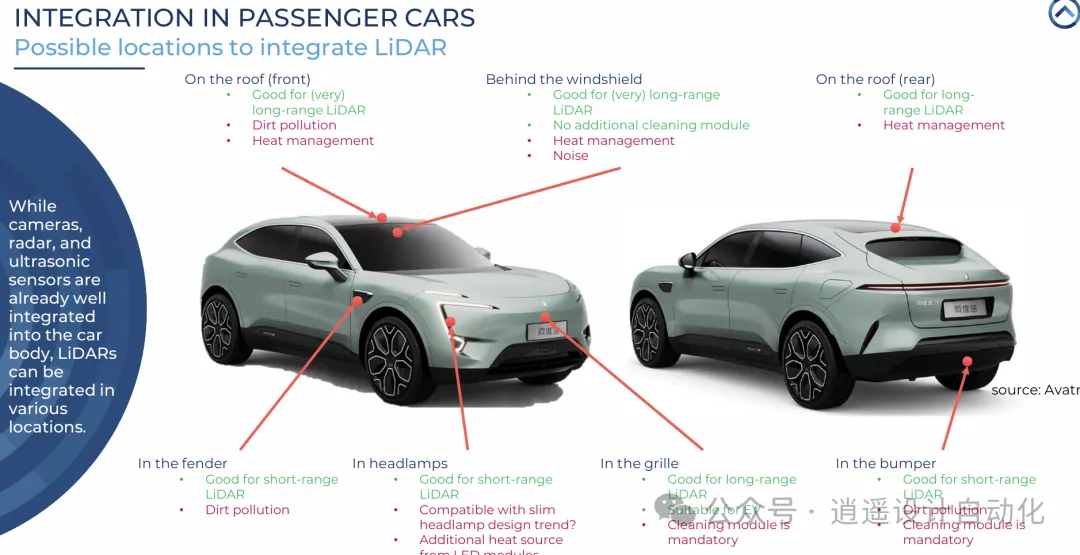
图3:展示车辆上各种可能的激光雷达安装位置,包括格栅、挡风玻璃、车顶、保险杠和大灯,以及每个位置的具体优势和局限性。
汽车制造商在激光雷达集成方面有多种选择:
挡风玻璃后方:适合长距离探测
车顶安装:最大视野范围
格栅集成:传统安装位置
大灯集成:美观整合
侧面安装:改善周边视野
市场竞争与参与者
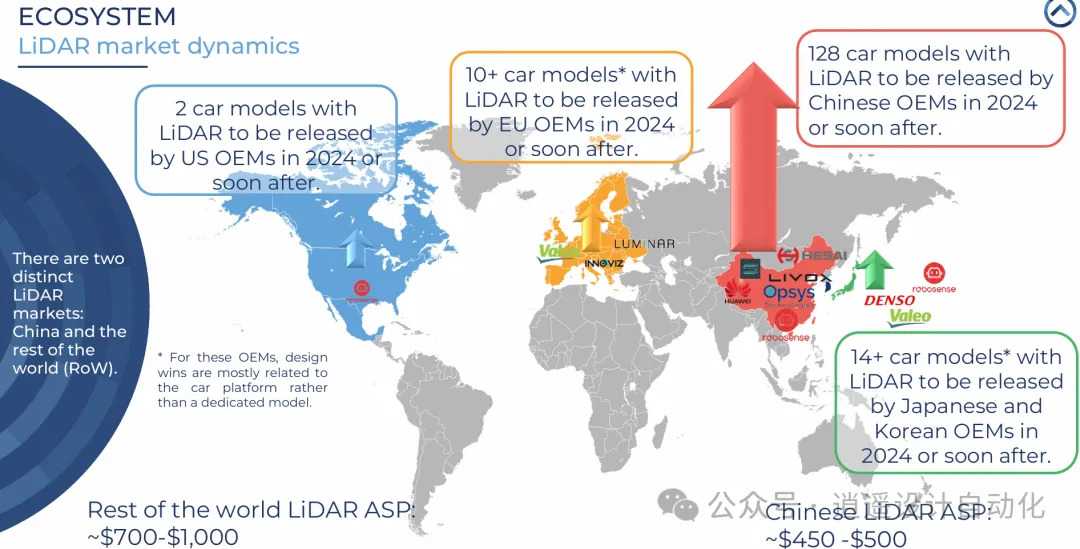
图4:全球激光雷达市场分布图,突出显示中国和世界其他地区在定价和采用率方面的区域差异。
市场竞争激烈,现有厂商与新进入者并存。中国制造商已经占据主导地位,禾赛科技和速腾聚创在市场份额方面领先。竞争格局显示中国市场和西方市场存在明显差异:
中国市场:较低平均销售价格(450-500美元)
其他地区:较高平均销售价格(700-1000美元)
设计定点主要集中在中国市场
技术趋势与演变
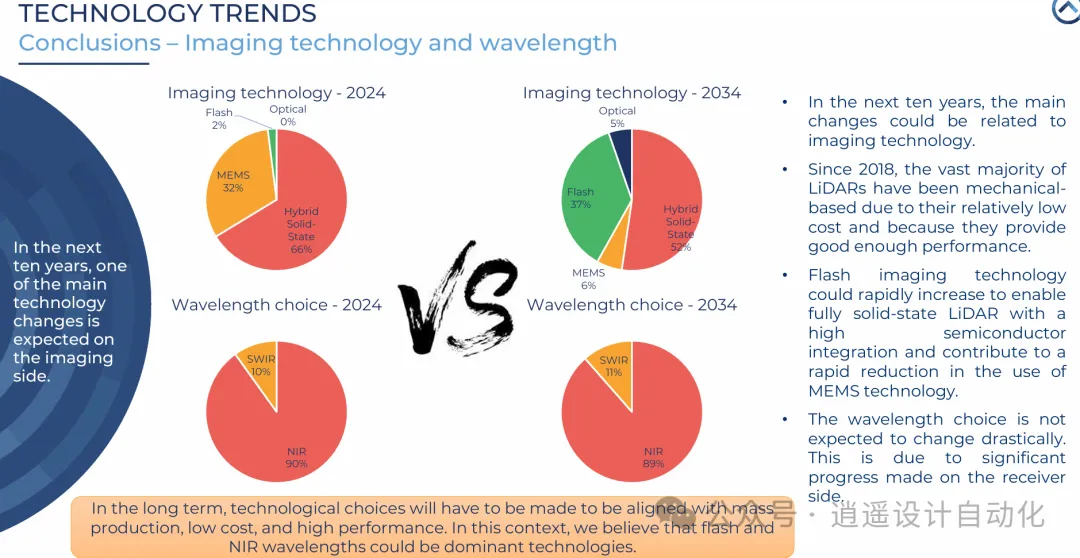
图5:饼图比较2024年和预计2034年成像技术和波长分布的市场份额。
技术在多个维度上持续发展:
成像技术:从机械系统向固态系统转变
波长:近红外(NIR)持续占主导地位
光电探测器:向更先进的探测系统发展
处理能力:集成更高级的计算能力
未来展望与挑战
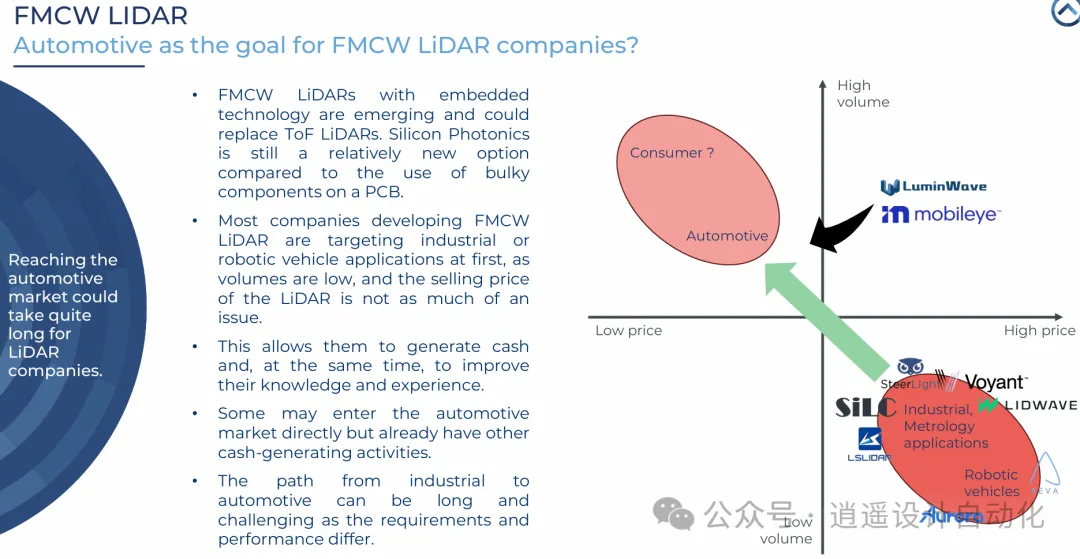
图6:图解显示FMCW激光雷达公司从工业应用到进入汽车市场的发展路径。
行业面临的主要挑战包括:
成本降低需求
集成复杂性
性能优化
制造规模扩大
市场采用速度
结论
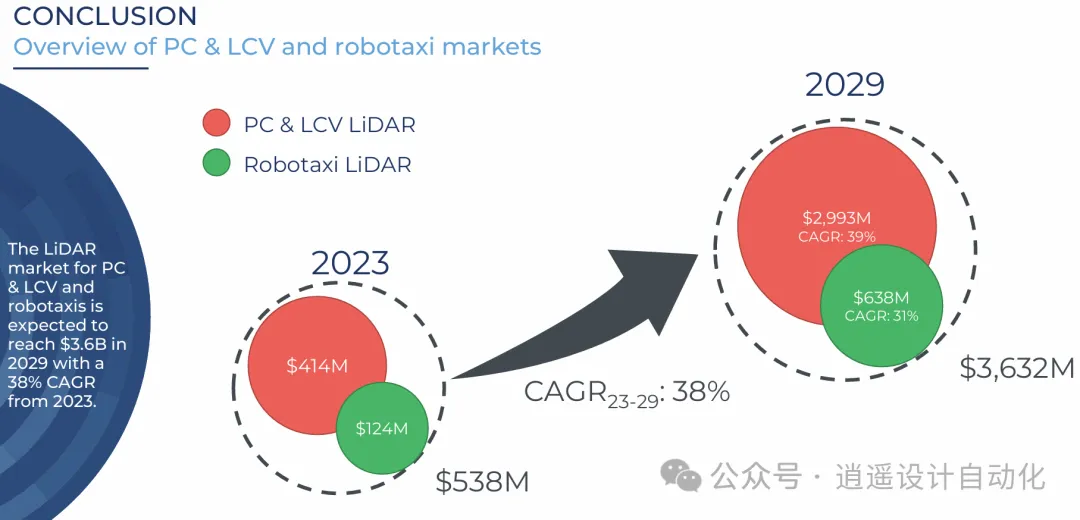
图7:最终市场概览,显示到2029年市场预计增长至36.32亿美元,包括PC&LCV和机器人出租车细分市场的分布。
本文介绍汽车激光雷达技术的基本原理、市场动态和未来趋势。随着技术不断成熟,硬件和软件集成方面将出现更多创新,推动自动驾驶车辆和ADAS应用的普及。
参考文献
[1] P. Boulay, Y. Yang, P. Cambou, and S. Hallereau, "LiDAR for Automotive 2024: Market and Technology Report," Yole Intelligence, Lyon, France, Rep. YINTR24424, 2024.
 微信公众号
 bilibili
 微信视频号