


Whoscored中文官网 | 编译自 OFC Blog
庞大的PON市场预测,而且还可能更大
如图1所示,PON设备预测在2027年预计将超过180亿美元。请注意,目前这个预测反映了影响FTTP市场的供应限制。尽管有供应限制,但PON设备市场的消费将增长,虽然中国的PON设备消费仍然强劲,但它不再是强劲预测背后的主导力量。
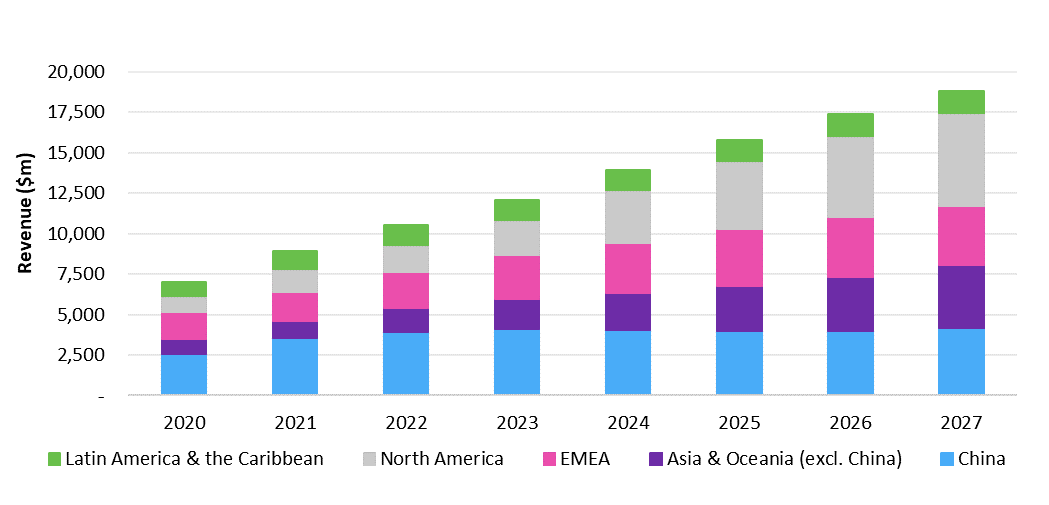
图1:PON市场预测
有许多市场预测的驱动因素,包括:
l FTTP基础设施建设在大多数国家的发展势头良好,预计2027年全球FTTP家庭渗透率将超过12亿用户。
l 不断增长的带宽需求是光纤接入的主要驱动力,同时还有对低延迟、降低抖动和改善体验质量(QoE)的需求。预计家庭平均宽带速度将达到844 Mbps,而2020年为121 Mbps。
l 混合工作和学习的环境将继续存在。
l 企业、政府和垂直行业的带宽需求正在增长,包括医疗、银行、交通、能源和公用事业以及制造业。
l 消费者和非消费者正在转向基于云的应用。基于云的应用需要带宽,同时减少延迟和抖动。
l 手机流量在2027年将达到34亿TB,而2020年只有不到6亿TB。蜂窝流量需要xHaul传输,而基于光纤的接入是关键,PON扮演着一个小而重要的角色。
l 许多政府支持宽带建设行动,将宽带连接视为必要的公用事业,将其重要性等同于水和电。
新兴市场为PON设备的市场预测添加燃料
Omdia公司正在跟踪新兴市场中可盈利的FTTP推广的强大潜力。每个场所通过的成本很低,而且支付意愿很高。新兴市场对PON组件和设备供应商来说是一个巨大的市场机会。
FTTP在新兴市场可盈利有几个关键原因:
l 新兴市场的劳动力成本低,城市人口密度高,以及空中部署光纤的能力,都将FTTP的每处传递成本推低到低于发达市场的数倍水平。在许多新兴市场,FTTP每处的成本约为100-200美元,而发达市场为300-1000美元。图2显示了部分成本比较。
l 新兴市场对质量好、不封顶的FTTP宽带的需求很强劲。来自不同新兴市场的证据表明,家庭愿意支付其收入的约4-6%用于不封顶的、质量不错的FTTP连接。这有助于解释为什么许多早期的FTTP在新兴市场的推广都表现强劲。
l 政府在帮助推动FTTP的普及方面也可以发挥作用。一些FTTP覆盖率和家庭宽带普及率高的新兴市场,部分是通过制定国家宽带计划和政府投资实现的。
值得注意的是,虽然FWA每户通过的初始成本可能比FTTP低,但随着流量的增加,它将需要未来的蜂窝网络升级。FWA的5G用户驻地设备(CPE)成本远远高于FTTP的ONT成本。所有这些证据都表明,FTTP在新兴市场的推广具有吸引力的供应方条件。
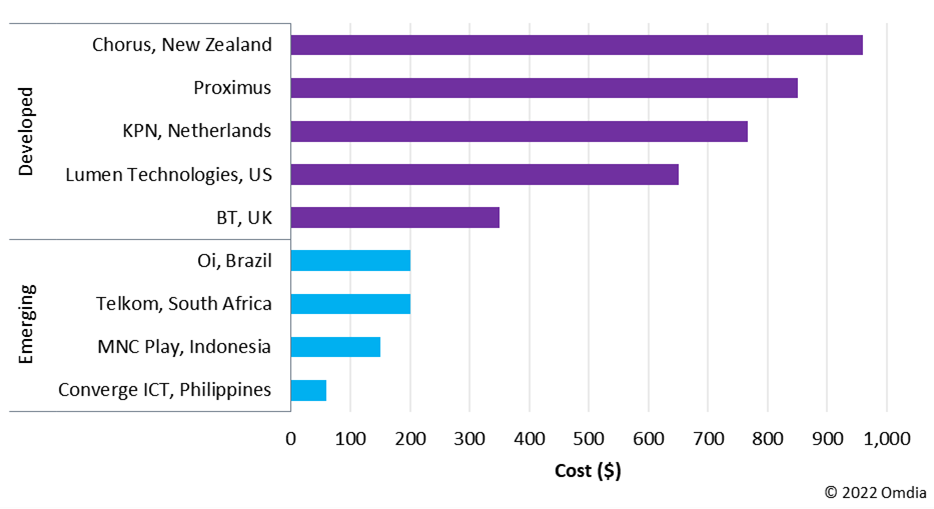
图2:选定的新兴市场和发达市场的运营商,每户通过的FTTP成本
10G及以后
XGS-PON的部署已经迅速加快了步伐。Omdia公司预测,2022年XGS-PON端口将占北美PON OLT端口出货量的大部分(59%),而西欧的数字将为42%左右。这反映了美国一些大型运营商现在只部署XGS-PON来进行新的推广。
PON升级路线图反映了CSP在展望XGS-PON之后可选择的多样性。图3总结了Omdia公司对已经出现的和可能出现的多种升级路径的看法。
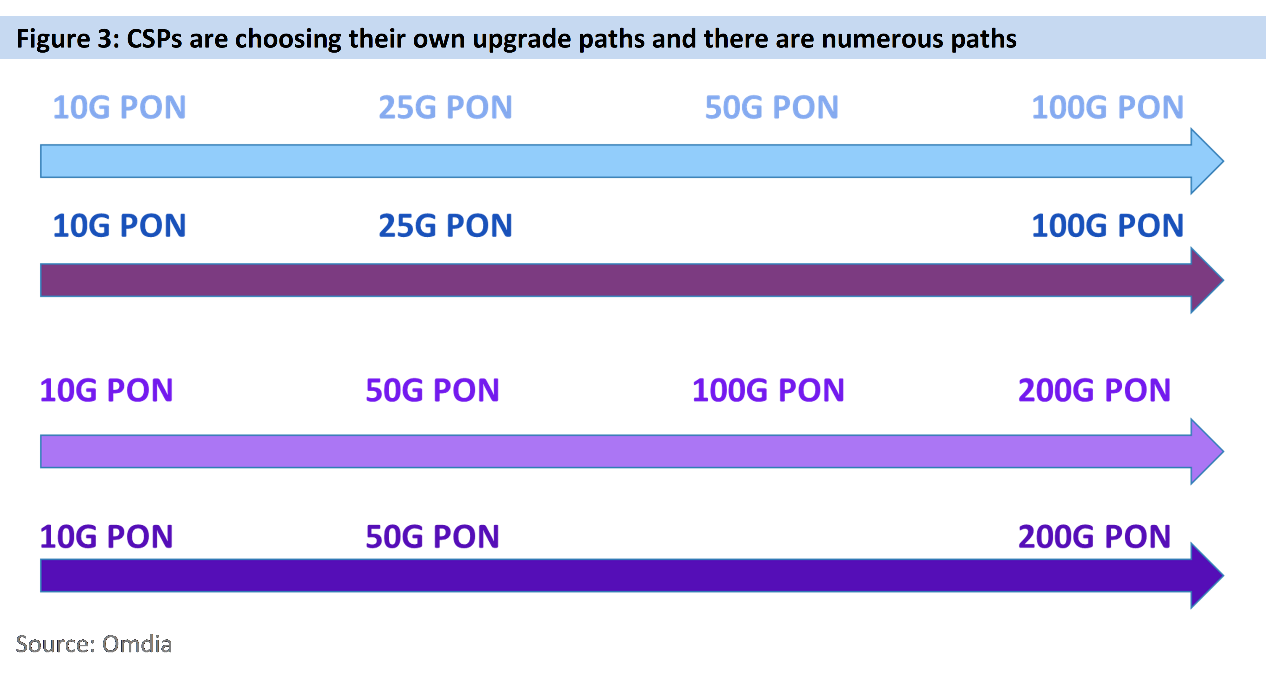
图3:CSP在 选择他们自己的升级路线,有多种路线。
例如,25G GPON正在几个地区的CSP中形成势头。50G GPON也将有机会,特别是具有网络切片功能。2022年6月,一家主要供应商展示了在单一波长上的100G GPON。
围绕25G PON与50G PON,业界一直有相当大的争议。在Omdia公司看来,25G PON和50G PON都将存在并发展。CSP将根据其各自的光纤接入战略和终端客户的要求来采用它们。
这些发展意义重大,因为它们将使FWA和电缆在有FTTP覆盖的地区越来越难以保持竞争力。DOCSIS 4.0只支持下行10Gbps和上行6Gbps的速度,这也解释了为什么一些主要的有线电视运营商现在正在升级为全光纤。
超越住宅,关注企业
虽然PON的传统是 "尽力而为",但一些运营商使用PON基础设施来支持商业客户已经超过15年了。这些早期采用者往往是较小的运营商,他们有单一的工程团队支持不同类型用户的网络设计和设备选择。最近,新的运营商,如AltNets公司,正在为多种类型的用户提供使用PON基础设施。今天,许多不同类型的CSP正在扩大PON的使用范围以支持企业。
对于许多CSP来说,其目标是为住宅和企业客户使用相同的ODN,在降低运营成本的同时,通过积累更多的收入来实现更快的RoI(投资回报)。这种ODN的再利用有时被称为融合接入网络或通用接入。
许多CSP热衷于将基于PON的光纤接入网络的优势扩展到企业用户,而不是使用P2P。一个P2P光网络解决方案,如主动式以太网,需要每个用户有一个专用的光链路。这种方法在光学和光纤布线方面很昂贵,而且还带来了空间和电力方面的挑战,特别是在城市和城镇等密集地区。
PON网络完全可以满足企业持续的带宽需求。今天,XGS PON已被广泛部署,25G PON解决方案已投入商业使用。50G PON已经标准化,预计将在2024年或2025年进行初步部署。此外,100G PON的研究和开发工作正在进行中。
PON技术已经发展到可以满足企业服务的许多要求,包括:
l SLA:CSP在PON上支持SLA,就像在P2P光纤上一样。基于光纤的底层拓扑结构并不影响运营商提供和满足数据吞吐量、延迟、抖动、丢包和冗余要求的能力。此外,服务水平协议还包括修复时间指标,这就是为什么企业准备支付比非企业客户更高的价格。重要的是,修复时间指标可能不受基础P2P或PON光纤拓扑结构的影响。
l 安全:PON技术和设备解决方案包含分离、加密和保护数据的功能。这些功能包括用户隔离、流量加密、用户激活和信息完整性。
l 冗余:PON网络可以根据企业客户的要求提供冗余。解决方案包括路径保护,如备用光纤的可用性,以及OLT和ONT设备的冗余和这些方法的组合。
不断增长的生态系统和日益增长的多样性
PON设备市场的强劲增长,以及不同类型的CSP和企业对PON的使用,正在吸引新的供应商;因此,PON OLT供应商市场正在扩大。图4显示了PON OLT供应商的概况。
新的供应商反映了一些CSP的几个主要趋势,包括:
l 接入和城域网设备的合并
l 朝向分解和开放接入的发展
l 有线网络运营商增加FTTP
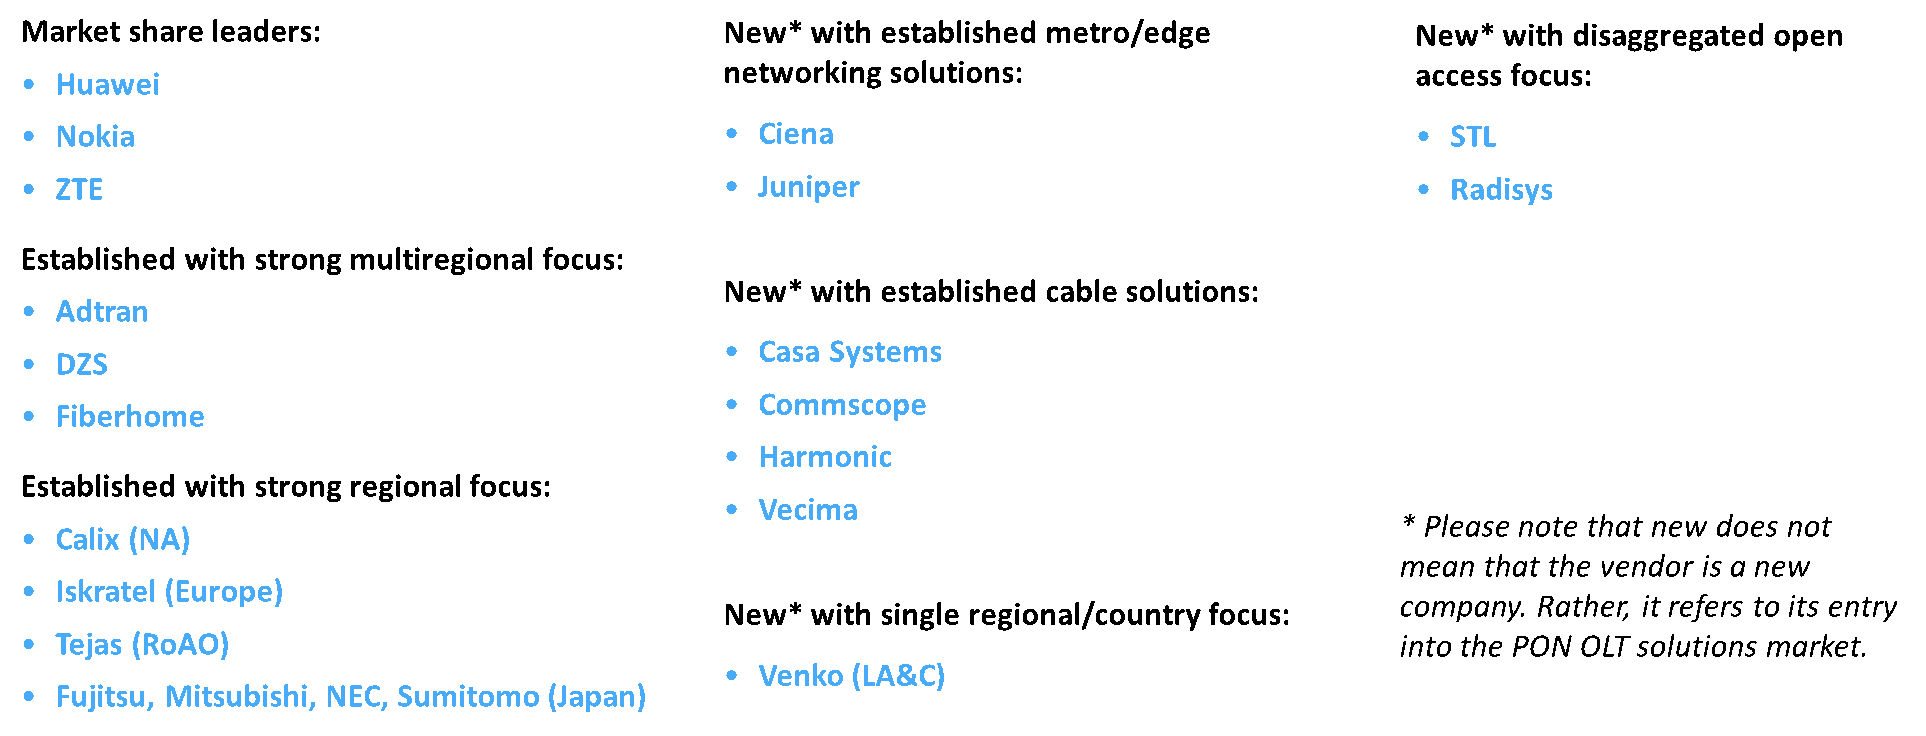
图4:PON OLT供应商的概况
随着PON和下一代PON部署在全球的增长,需要不同的解决方案来满足运营商和企业的要求。OLT解决方案因以下因素而不同:
l 容量,如线卡或端口数
l 物理位置,如室内、边缘或基于现场的远程。
l 独立设备或现有设备的附加设备,如用于电缆数字节点或交换机/路由器的可插拔OLT
l 支持10G GPON和GPON的组合PON与非组合的PON
l 支持超过10G,如25G PON和50G PON
CSP应该接受越来越多的供应商,提供适合特定FTTP网络目标和战略的解决方案。一些解决方案适合广泛的过度建设战略,而另一些则专注于选定的建设。随着10G、25G和50G PON的推出,网络运营商在满足带宽增长的同时,对非住宅客户和应用使用PON有了更广泛的选择。
总结
基于PON的光纤接入在全球范围内不断增长,为PON设备和组件供应商带来了新的、重要的机会。供应商必须选择最适合其各自技术和解决方案优势的机会,并与客户和潜在客户紧密合作,以改善选择过程和结果。组件供应商也必须与生态系统密切合作,并选择最适合其能力和商业模式的机会。
 微信公众号
 bilibili
 微信视频号