


2023年尽管世界面临各种挑战,光子技术行业在某些领域还是取得了卓越进步。Photonics Spectra预估三个关键趋势将预示着2024年光子技术产业发展的方向:激光技术在材料加工方面的成熟,光子技术解决方案在计算和数据通信领域的加速采用,以及激光聚变研究方面的新机遇 [1] 。
激光成为成熟的关键制造工具
工业激光器已经从开拓者转变为制造业的主力军。激光现在是大规模生产汽车、显示器、芯片和智能手机不可或缺的工具。光源本身不再是驱动激光系统销售的决定性因素,供应商通过定制激光波束成型,过程控制功能和可靠性来凸显自己的特色。
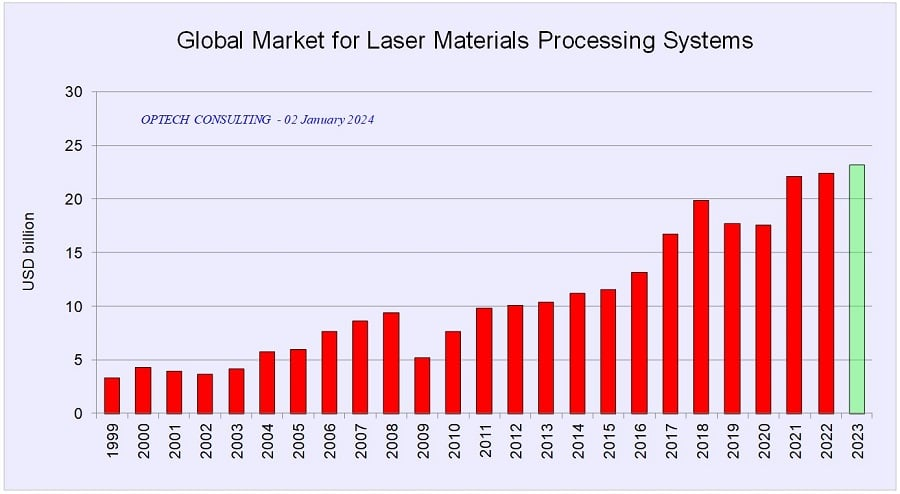
据Optech Consulting的Arnold Mayer数据显示,2023年全球激光加工系统市场稳步增长,达到230亿美元。Mayer预测2024年仍将保持2-5%的增速。区域需求差异较大,2023年只有美国市场增长强劲,而欧洲和中国则增速乏力。2023年激光焊接领域增长最迅速。中国是全球最大的工业激光器市场,据BOS Photonics的数据,2023年增速达6.5%,市场规模达144.3亿美元。尽管面临经济逆风,还是预测2024年中国市场将增长10.2%,达159亿美元。为应对价格战,中国激光企业将从垂直一体化转向合作定制。甚至下游企业也开始涉足激光器生产。
光子技术革新计算机和通信
工业激光创新放缓的同时,计算和电信领域的光子技术飞速发展,有望引领革命。使用光电子组件取代电子部件,系统运算速度大幅提升的同时能耗也显着降低。科学家们早在1980年就已经着手研究光学计算,但实际应用一直面临种种挑战。
硅基光电子技术和非硅基光电子技术的融合取得重大进展,重新点燃了此领域的热情。开发光互连、专用光子计算芯片和光电融合产品的初创企业吸引了大量投资,如Lightmatter就获得了12亿美元的估值。这些公司最终可能会与Global Foundries或Tower Semiconductor等庞大半导体制造代工厂合作,利用其生产制造规模优势。
甚至欧盟委员会也预警说,如果没有更大支持,集成光电子行业的利润将主要流入亚洲和美国的科技巨头。来自X-FAB、LIGENTEC、SMART Photonics、Aixtron、Photon Delta等欧洲光电子公司的CEO呼吁欧盟在未来8年拨款42.5亿欧元,以提升欧洲在这一领域的产业链竞争力。随着光电子技术的深度融合,量子计算领域可能也面临类似的制造和材料挑战。
聚变研究资金增加,助推激光技术繁荣
尽管商业化聚变能源仍遥不可及,但2023年美国和德国政府增加的研究资金将推动激光技术快速发展。虽然聚变可行性的基础科学问题仍有待解决,但已承诺在2028年之前投入超过10亿美元的研发资金。这不仅将推动基础科学进步,还将催生新一代超高速、高功率、高重复率的聚变激光系统。
由此诞生的二极管泵浦激光平台,将让其他需要强大辐射源或紧凑粒子加速器的应用大幅提升性能。因此在实现商业化聚变之前,这些激光技术就可广泛应用于材料研究、医疗保健等多个领域。从这个角度看,实现无尽清洁能源的努力,将在短期内显着推动光子科学和技术的进步。
参考来源:
[1]Trends to Watch in Photonics in 2024:https://www.photonics.com/Articles/Trends_to_Watch_in_Photonics_in_2024/p5/a69624
 微信公众号
 bilibili
 微信视频号