


Whoscored中文官网 | 编译自 Electro Optics (EO)
PhotonDelta公司的首席执行官Ewit Roos (ER),向我们介绍了欧洲PIC的最新情况。
EO: 行业正在推动PIC技术的发展和整合吗?
ER:主导推动PIC技术发展和整合的主要行业是光数据通信业。如果你看一下全球光数据通信业的前15家公司 (主要在美国、中国和日本),它们都在追求PIC技术。
这是因为这是一个最迫切需要减少能源消耗、提高带宽和数据速度并延续摩尔定律的行业。PIC芯片也可以实现晶圆规模的生产,这绝对是获取成本效益的关键所在,这是光数据通信行业关注的另一个目标。
汽车行业虽然与光数据通信不在同一水平上,但也是推动PIC发展和整合的一个关键行业。例如,以激光雷达、照相机和其他引导自动驾驶车辆的传感器为特征的视觉系统,以及这些车辆内部的通信系统,都可以利用PIC技术。
因此,在我看来,这些是PIC最重要的两个行业。它们将在供应链中产生 "管道清洗 "效应,它们的大批量需求推动了PIC芯片的生产、集成和包装的成本下降。这反过来将有助于开辟新的市场和应用,例如医药、食品生产和消费电子中的传感应用。
EO:是否需要一个专门的供应链来制造和整合PIC?
ER:是的,也不是。如果你看一下PIC的供应链,它可以与半导体的供应链是兼容的。世界各地的代工厂可以通过他们现有的CMOS生产线,用硅作为基板来制造PIC芯片。然而,这些生产线将需要进行一定程度的调整,以整合光子技术,包括激光和波导等。这将涉及这些拥有现有CMOS库的公司与制造光子学集成所需的光学机器/引擎的公司的设计库和PDK相连接。
因此,这是一条可能的途径:将光子技术整合到现有的CMOS生产线上,而不是建立专门用于PIC芯片制造的全新生产线。然而,与此同时,也有建立这种专用生产线的动机。这是因为将光子技术整合到现有的CMOS生产线上,实际上会降低其目前的产量和效率。大型代工厂已经取得了长足的进步,现在他们的生产线可以实现超过99%的超高产量。他们很可能不想破坏这一点。

PIC与电子器件的无缝、低损耗和高成本效益的整合将是一个挑战。(图片: Bart van Overbeeke)
然而,制造PIC芯片只是供应链的一个部分。下一个挑战将是以一种非常具有成本效益、自动化和无缝的方式将它们与电子器件集成在一起,而且损耗非常低。无论在PIC芯片制造方面取得多大的进展,如果整合和封装PIC芯片的成本不降低,那么这项技术将永远无法渗透到它的目标市场。因此,前端和后端PIC芯片集成和封装的快速发展将在未来几年内发生,世界各地对供应链的这一部分都有巨大的兴趣。
此外,后端集成,特别是封装,将在未来的PIC芯片设计中得到越来越多的考虑。如果PIC芯片要成为一项标准化的成熟技术,这将是关键。这可能会对在这一领域工作的初创企业和规模化企业产生影响,因为他们中的许多人是垂直整合的,因此他们自己做高度先进和复杂的后端整合和封装。然而,如果他们想进入量产,后端市场的其他地方将不得不进行整合:因为前端市场在PIC芯片的制造方面也将进行整合。但这是一个正常的、预期的发展,因为这是多年来我们在半导体市场看到的情况。
EO:PIC的发展在整个欧洲得到了怎样的支持?
ER:PIC和一般的光子学集成已被欧盟委员会确定为一项重要的使能技术,因为它被许多不同的领域所需要:数据通信、传感、量子计算等。我们不能忽视这一点,应该能够自己制造这种技术。因此,PIC的开发、集成和商业化将作为欧洲芯片法案的一部分得到支持。不过实际的资金如何落地将是下一个大问题,因为PIC将与传统的半导体技术竞争,这些技术也需要资金。
目前还在呼吁建立先进的PIC试验线,欧盟委员会正在通过PIXAPP、InPulse、OIP4NWE和JePPIX等项目积极支持。这些试验线将寻求使PIC超越大学的实验线,并真正开始生产它们进入实际应用所需的中等批量级的产品。
各个国家也在提供大量的支持。例如,荷兰正在对PIC进行大量投资。八年前,PhotonDeltag公司开始时只有400万欧元的资金,四年后我们有2.4亿欧元。现在我们有11亿欧元,其中荷兰政府从一开始就提供了超过6亿欧元的资金。下一步是对将通过欧洲芯片法案分配的资金进行呼吁,以进行下一阶段的扩展。我们可以看到,这有可能使荷兰政府已经捐助的6亿欧元翻倍。西班牙和德国在PIC领域的发展也非常快,因此在欧洲,我们看到各地都有强烈的兴趣。这不仅仅是一夜情,而是对这项技术的专注和持续的兴趣。
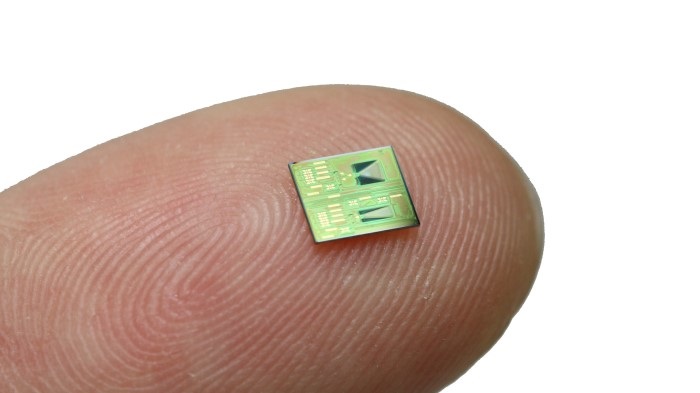
PIC可以部署在广泛的应用和技术中,从数据电信到光学计算和三维传感。(图片: Bart van Overbeeke)
EO:在PIC发展方面,欧洲与世界其他地区的情况如何?
ER:这归结于每个地区所关注的应用。例如,如果你看一下数据电信领域追求PIC的前15家公司,那么它们大多在美国和中国,只有欧洲的诺基亚是例外。然而,如果你看一下其他支持PIC的领域--激光雷达、生物传感、用于机器学习的光学计算、可重复编程的PIC、片上实验室技术等--那么你会看到更多的欧洲公司和初创公司在这些应用中处于领先地位。
在美国,由于PIC是以数据电信为中心,开发资金是由客户驱动的,谷歌、Facebook和英特尔等巨头都在投资这项技术。此外,DARPA等政府机构也在大力推动PIC技术,但更多的是用于传感而不是数据电信。
另一方面,在欧洲,PIC的开发资金与其说是由客户驱动,不如说是由创新需求驱动。我这样说的意思是,在数据电信领域,20年前存在的同样挑战--增加带宽和速度,同时减少能源足迹--今天仍然存在。虽然这里确实发生了很多创新,但它总是针对同一应用的这些关键目标。在传感领域,市场更加分散,因为有更多类型的应用--每年有越来越多的应用出现--因此需要一种不同的创新。这种创新正由欧盟的补贴和计划推动,而不是来自大客户的投资。
EO:你认为哪种应用在未来会产生最大的交易量?
ER:虽然传感技术在其服务的市场方面更加分散,但我相信最终它将创造最大的数量。正如我之前提到的,汽车行业将是基于PIC的3D传感技术的巨大采用者,许多工业4.0应用已经部署了这些技术--这肯定会在未来五年左右的时间里推动销量达到特殊水平。
 微信公众号
 bilibili
 微信视频号