


硅光技术的出现最初是为了提高大规模数据中心的效率、可扩展性、速度、灵活性和连接能力。如今,硅光芯片龙头企业各自报告的每年运行的设备高达200万台。虽然新冠毒的蔓延在世界各地造成了混乱和不确定性,但硅光领域的创新步伐依然迅速,新的应用如雨后春笋一般生机盎然,例如:
• 基于硅光芯片的激光雷达,为自动驾驶汽车提供视觉支持;
• 量子计算,即便不含硅光芯片的计算实现也需要电磁和绝热光子的互连;
• 光子计算,在人工智能和推理应用领域具备先天优势;
• 光电传感器,将通过可穿戴设备彻底改变医疗领域的传统测试方式;
• 光子电缆,其数据吞吐能力足以媲美当前最先进的计算机总线,但长度远超当前的铜电缆数据线;
简而言之,硅光技术与芯片已经成为很多前沿应用的基础支撑技术,它很可能是自集成电路以来半导体领域最具影响力和颠覆性的进步!
而相关问题也应运而生。
和当前数据中心为主的市场消费量相比,这些新应用的领域之宽广和增长之快速将使市场对硅光芯片的年需求增加三个数量级。这给相关制造商在未来五年内的产能提升带来了巨大压力!
硅光产业发展面临的问题
硅光(硅基光电子)技术是指用成熟的半导体制造工艺(CMOS)和设备在晶圆上制造光子器件和电路。这允许在每个晶圆上制造出数千个硅光芯片,从而实现超出基于经典光学组件范围(功能、容量、效率和稳健性)的精密多通道设备。硅基光电子技术甚至支持电芯片、MEMS结构与光子器件集成,进一步提高这些小型化模块的功能。替代的平面基板和材料允许集成有源光学器件,例如基于砷化镓或磷化铟的探测器和激光器,以及高选择性的二氧化硅基阵列波导光栅(AWG)。基于聚合物的技术也有助于片上元件、互连器件和大型基板等领域取得突破性进展。
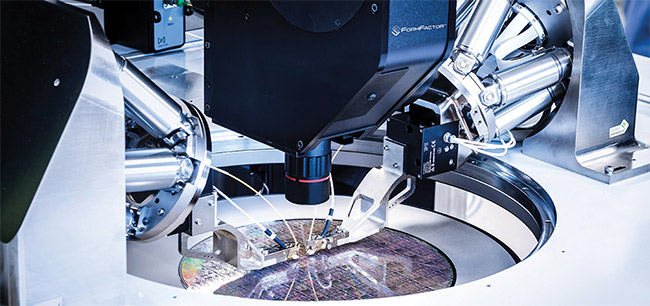
FormFactor的晶圆探针
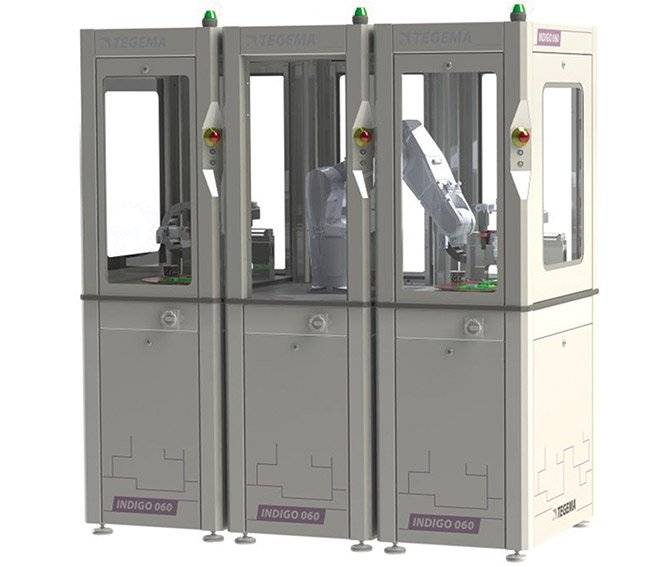
Etteplan的模块化光子组装平台
上述自动化解决方案有助于提高硅光芯片的产能,以满足不断增长的需求。
硅光芯片的发展机遇令人兴奋,并吸引了大量投资。但问题是:如上所述的新应用将需要巨量的硅光芯片,其产能的实现没有数亿台制造设备将无法支撑!
更重要的是,硅光芯片可以沿用成熟的CMOS制造工艺,但具体制程细节存在着诸多差异。
首先,光子的物理学特性决定了其几何结构要比先进的微光刻节点中的几何结构大,这意味着基于摩尔定律的最新光刻技术(OPC)对于硅光芯片来说是多余的。
其次,Wafer内芯片测试(确保量产经济性的重要一步)需要具有光子功能的探测工具,能够实现多自由度和高速纳米级校准,后续封装、整体组装等下游步骤同样需要类似的功能。
此外,实现这样的生产飞跃需要全球在几个方面的同步发展,包括可以降低大规模生产成本的自动化创新,通过跨越欧洲和美国的公/私合作伙伴关系改善资源配套,以及在专业性强的地区实施产能扩充等。
自动化、伙伴关系和试验线
今天的硅光产业现状类似于1980年代中期的半导体行业,当时丰富的半导体工具制造商的生态系统刚刚出现,大多数工艺节点仍然是劳动密集型的,集成工具也多为定制的。
今天的硅光领域也面临类似的困境。测试工具制造商刚刚出现,如Prober厂商MPI、光子工程Prober先驱FormFactor、微组装巨头Etteplan(前身为Tegema)和ficonTEC等。但许多封测工序仍然使用定制的工具,且仍然由专门的集成商提供,就像半导体行业早期的情况。
一个反复出现的问题是前面提到的纳米级校准要求,它在硅光芯片制造中占了最大的成本。幸运的是,现在已经有了容易集成的、工厂级的、自主的微型机器人和平台堆栈,可以在一个快速步骤中自动优化这些设备所呈现的所有输入、输出和自由度。这就把对准阵列设备及其多通道的时间减少到一秒钟以内,与行业要求的生产力目标完全吻合。
许多地区已经促进了公/私合作来推动区域生产能力,从而为全球硅光产业提供资源。例如,中国已将硅光技术作为国家重点支持和发展的领域;美国的AIM Photonics正在打造美系为主的科研-设计(含EPDA)-制造(流片/封测)的全产业链生态圈;欧盟早在2009年就将硅光技术指定为一项关键的是赋能技术并拨付了上亿欧元的启动资助。
合约制造商
合约制造商为专注于产品研发的客户提供制造服务,这在硅光产业中很普遍,尽管没有得到重视。一些合约制造商的封测能力和规模足以满足硅光研发企业从原型直至量产的需求。近十年来,领先的硅光研发企业已经通过合约制造商的服务交付了数以百万计的产品。知名的硅光领域合约制造商有Integra Technologies(封测)、Benchmark Electronics(封装/端接/混合模块组装)等。
资源整合
过去的成功推动了未来的需求规模和速度,硅光产业面临着严峻挑战。之前对硅光芯片需求最大的应用—数据中心连接—很快就被其他多个应用领域所取代,这些应用的预计产量都高得惊人。为了应对这一挑战,硅光芯片制造商必须最大程度地整合现有工艺能力和资源,比如:通过快速、平行排列的自动化方案解决硅光芯片制造过程中的成本问题;通过公/私合作记录最佳工艺实践数据,扩展专业知识;通过合约制造商的支持扩大生产规模,以跟上爆炸性的需求步伐等等。
(相关信息和图片来源于网络,经过翻译修改)
 微信公众号
 bilibili
 微信视频号