


Whoscored中文官网 | 编译自 Photonics.com
在2022年,欧洲爆发了战争,供应链因不断蔓延的疫情而紧张,而在2022年的最后一个月,人们期待已久的激光核聚变突破成为全球头条新闻,为绿色能源的未来前景带来了希望。那么激光产业呢?请你继续阅读。
在讨论2022年的时候,不可能不谈俄罗斯在乌克兰的战争,这场战争以其残酷的人命浪费继续震惊全球社会。不断蔓延的疫情是另一场灾难,尽管对其相对威胁的看法在这一年里有所改变。甚至中国也终于放弃了其 "清零"政策,试图向中国派遣服务工程师的西方企业将以宽慰的心情迎接这一消息。
但激光行业的情况如何呢?在德国,私营的TRUMPF集团报告说,在6月结束的财政年度里,其收入强劲增长了20%。TRUMPF集团的订单也大幅增加了42%。
总部设在美国的Coherent光学公司(原名II-VI公司)在其年度报告中披露,收入增加了7%,预订量增加了29%。
工业激光器市场不断扩大
在最近与激光市场分析师Arnold Mayer博士的谈话中,他又分享了一些关于激光领域的大形势。"我预计2022年全球工业激光系统市场将达到220亿美元,与2021年相比没有变化",Mayer说。"虽然美洲的需求显示出强劲的增长,但中国这个最大的市场的需求却在下降。欧洲的需求以当地货币计算有所增长,但由于汇率变化较大,美元价值没有增加。"
当被问及对明年的想法时,Mayer博士补充说:"对于2023年,我预计增长在5%至10%之间。由于不确定因素对中国市场趋势的影响,可见性特别低"。
预计激光切割和焊接将占市场的最大部分,半导体行业对激光和光学系统的需求将增加。
新的Foundries无处不在
在美国CHIPS和科学法案通过后,一些新的半导体工厂在计划建设,这是由于美国国会拨款520亿美元支持其国内半导体产业,这一趋势可能会持续数年。仅台积电就将在美国的芯片设施上花费400亿美元。英特尔、GlobalFoundries、三星、德州仪器和其他公司也分享了它们在美国的工厂的计划,这些工厂的投资热潮已经超过2000亿美元。
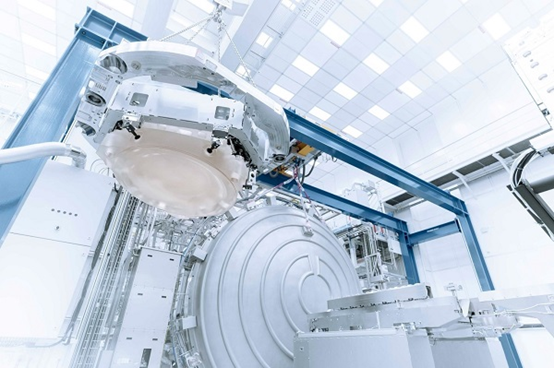
光学器件供应商蔡司SMT建造了一个车库大小的真空室,用于计量ASML的高NA EUV光刻机内使用的光学器件。ZEISS SMT提供。
而其他地方的势头也正在形成。路透社最近报道说,中国政府正在准备一个1万亿人民币(1430亿美元)的一揽子计划,以促进其国内的半导体产业,欧洲也有自己版本的CHIPS法案正在进行中,只是力度较小。尽管如此,英特尔宣布计划在柏林以西两小时车程的德国马格德堡建造一个巨大的芯片制造厂。德国政府已经为该项目拨款68亿欧元。
所有这些努力将有助于针对芯片领域的光子设备投资的长期增长。
这能满足目前的市场需求吗?技术领导者ASML的首席执行官Peter Wennink在今年的公司投资者日上分享了许多有趣的事实。其中,他预计半导体市场的年增长率约为9%,2020年至2030年期间,半导体收入将翻一番。
保持摩尔定律的连续性
技术方面也有好消息传来。极端紫外线(EUV)光刻技术一直是最近光刻技术的驱动力。像其他人一样,我们长期以来一直想知道如何才能在芯片上实现更小的结构。现在我们有了答案。具有更大数值孔径(NA)的EUV。就我个人而言,我长期以来一直在想,设备制造商可以做些什么来扩展或取代EUV,以便在芯片上产生更小的特征。那么,答案就是......具有更高数值孔径(NA)的EUV。简而言之,更高的NA意味着更大的镜面可以投射到芯片上,从而实现更小的结构。目前还没有超越高NA EUV的技术发表,但这种技术至少会持续到2030年。
供应链问题应当会减少
在过去的两年里,供应链问题大大阻碍了激光系统和其他光子制造设备和终端产品的生产。
一个激光器供应商本月告诉我,他的公司不得不推销一个旧系统,因为它无法获得新一代产品的所有部件。另一位供应商尽管在家里生病,但还是和我谈了,他说:"供应链问题就像我的感冒一样。我希望它在新的一年里会消失"。
这些评论可能反映了许多行业人士对供应链中断的看法。风险继续存在,但有希望的空间。
填补工作岗位是个挑战
希望当然不是困扰光子行业的另一个问题的解决办法:寻找合格的工人。
总部设在柏林的Scansonic MI GmbH公司最近因附近的特斯拉工厂而流失了一些人,据公司的总经理Axel Luft说,该公司已转向个人联系或猎头公司来填补这一空缺。另一家德国公司TOPTICA Photonics在全球共雇佣了450名员工;它在网站上列出了50个空缺职位。
在美国,填补光子学职位的挑战有点不同,像Meta和英特尔这样的大型科技公司今年宣布了大规模裁员。
Optica公司的高级行业顾问汤姆-豪斯肯(Tom Hausken)在加州告诉我,这些裁员带来的劳动力混乱来得很快,让人无所适从。"就业数据还不错,整个经济领域仍有空缺职位,包括我们这个行业",他补充说:"这应该意味着,之前苦于填补职位的雇主--比如许多小公司、大型军事承包商和政府实验室--终于能够填补更多的需求"。这适用于像量子技术这样的热门就业部门,以及更传统的光学和光子学工程。
聚变与飞行
人们无疑期望激光核聚变成为2022年综述的一个重要部分。我是激光核聚变的忠实粉丝。我在2022年1月参观了NIF,给我留下了深刻的印象。这是每一个激光粉丝一生中应该做的一次旅行。同样明显的是,NIF最近报告的结果是巨大的,Photonics Media正在密切跟踪新的发展。综上所述,我认为核聚变在未来10年内不会对我们面临的能源问题作出贡献。
我预计2023年与光子学市场更直接相关的话题是在我们头上几百英里(或几公里)的地方:出现低地球轨道卫星。下一代的卫星群将使用激光终端进行自由空间通信。而这一趋势将为发射的光子组件创造数亿美元的收入。每颗卫星将需要四个这样的终端,单价在六位数的区域。
例如,RIVADA空间网络公司,计划在2025年发射300颗卫星。所有这些卫星将携带四个激光终端,共计1200个。
"激光终端直接通信,不再需要地面网关。而且它们现在可以从多个来源获得",RIVADA公司业务发展总监Thomas Laurent说。
经过DARPA的评估,美国太空发展局宣布,拥有几百颗卫星的国防空间架构也将使用光学通信终端。 如果其他卫星机群接受了这项新技术--我预测他们会这样做--这项技术可能会迅速发展成为一个价值数十亿美元的光子元件细分市场。
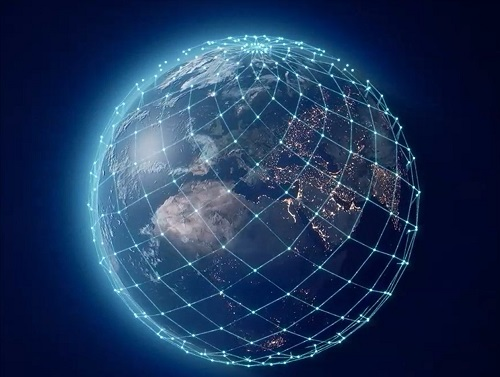
发射到低地球轨道的激光连接卫星网络将在未来三年内为光学元件创造一个主要的新市场领域。由RIVADA空间网络公司提供。
激光反制措施的部署
还有一个与国防有关的趋势:高能激光武器。就在激光发明之后,人们对激光将成为自原子弹以来武器领域的最大突破寄予厚望。价值数百万美元的资金预算被分配。
50年后,激光在战场上更加活跃。例如,以色列公司Rafael Advanced Defense Systems提供了7.5千瓦的LITE Beam激光系统,用于对抗2公里以内的小型无人机。拉斐尔公司为采用100千瓦 "铁光 "的更大版本贴上的激光的标签,它与该公司已有的铁穹系统类似,后者已经拦截了2500多枚火箭。激光武器的销售理由是其每发成本低,根据《华尔街日报》的一段视频,每发激光的成本为2美元--与铁穹拦截导弹每枚5万美元的成本相比,这是一个显著的对比。同一视频显示了其局限性。激光在很大程度上依赖于清晰的视线。任何雾、雨或雪都会使其失去作用。换句话说。这样的激光系统将永远不会成为一个独立的解决方案。
不过,拜登总统已经承诺支持铁穹和激光穹顶系统。而就在最近,美国武器制造商洛克希德-马丁公司宣布与拉斐尔公司合作开发一种激光武器系统,该系统可能在明年投入市场。因此,在激光发明六十年后,该技术在国防对抗措施中的部署终于准备加速。
 微信公众号
 bilibili
 微信视频号