


中国已经公布了几项推动国内半导体产业发展的举措,包括在代工、氮化镓 (GaN) 和碳化硅 (SiC) 市场进行新的大规模晶圆厂扩建活动。
该国正在大力推进所谓的“第三代半导体”,这是用词不当。该术语实际上指的是两种现有且常见的功率半导体器件类型——GaN和SiC功率半导体。不管名字如何,中国在这里都在追赶。此外,该国在领先的逻辑流程方面进一步落后。另一方面,中国在其集成电路产业的其他领域继续取得快速进展。
中国是一个充满活力的复杂市场。一方面,就消费而言,中国是全球最大的半导体市场。根据 IBS 首席执行官 Handel Jones 的说法,2020 年,中国占全球芯片销售额的 53.7%,即 2394.5 亿美元。琼斯表示,2020 年,全球半导体市场达到 4461 亿美元,比 2019 年增长 8.34%。根据 IBS 的数据,到 2021 年,半导体市场预计将增长 21.62%。
从中国的角度来看,这是一个很大的问题。多年来,该国一直从跨国供应商进口大量半导体,造成巨大的贸易逆差。根据 IBS 的数据,2020 年,跨国公司在中国的芯片总销售额为 1997 亿美元。据该公司称,这占中国芯片总销售额的 83.38%。其余的是中国的芯片供应商。中国也只生产一小部分自己的芯片。
多年来,该国发起了多项举措来缩小差距,但这些努力都未能奏效。现在,该国正在向其国内 IC 产业投入 1500 亿美元,希望在开发和制造各种类型的芯片方面更加自给自足。即便如此,中国在寻求减少对外国供应商的依赖方面仍面临许多挑战,而且它可能永远无法实现其目标。
尽管如此,中国仍在扩张。据 SEMI 称,全球芯片制造商将在 2021 年开始建设 19 座新晶圆厂,并在 2022 年再建造 10 座晶圆厂。据 SEMI 称,中国大陆和台湾在新晶圆厂建设项目中处于领先地位,各有 8 个。中国还有几家工厂正在建设中。
SEMI 分析师克里斯蒂安·迪塞尔多夫 (Christian Dieseldorff) 表示:“我们目前有 17 家来自中资企业的晶圆厂正在关注中,它们将于 2021 年至 2023 年开始建设。” Dieseldorff 表示,总体而言,中国拥有的芯片制造商的装机容量将从 2020 年的每月 296 万片 (wpm) 增加到 2021 年的 357.2 万片。
中国半导体行业发生了几件大事,包括:
o 中国最大的代工厂中芯国际已经流片了其类似 7nm 的技术,但目前尚不清楚它是否可以超越这一点。
o 华虹、中芯国际、闻泰科技和其他中国芯片制造商正在建设新的晶圆厂。
o 中国正在建设几家 GaN 和 SiC 晶圆厂。
然而,并非所有这些努力都是成功的。有希望的中国代工HSMC最近倒闭了。
中国的计划
中国在半导体领域有着悠久的历史。在 1970 年代,几家中国国有芯片制造商出现并开发了简单的晶体管,但它们没有竞争力。直到 1980 年代,当政府开始对其半导体行业进行现代化改造时,这个国家才被忽视。在外国关注的帮助下,该国在 1980 年代和 1990 年代推出了几家芯片企业。
这些企业开发了逻辑和存储设备,但在技术上落后于西方。当时,西方对中国实施了严格的出口管制。跨国设备供应商被禁止在中国运送他们最先进的系统。
为了缩小差距,中国于 2000 年推出了其最先进的代工供应商——中芯国际。然后,从 2000 年代后期开始,英特尔、三星和 SK 海力士在中国建立了内存工厂,台积电和联电在中国建立了代工厂。
届时,中国已成为电子产品的大型制造基地。一夜之间,该国成为全球最大的芯片市场。那时,中国的集成电路产业已经很成熟,但中国的大部分芯片都是从跨国供应商那里进口的。它还生产了一小部分自己的芯片。
作为回应,中国政府在数十亿美元的资金支持下,于 2014 年公布了一项新计划。目标是加快中国在 14 纳米工艺、内存和封装方面的努力。
然后,在 2015 年,中国发起了另一项名为“中国制造 2025”的倡议。目标是提高信息技术、机器人、航空航天、航运、铁路、电动汽车、电力设备、材料、医药和机械等10个领域的零部件国产化含量。
中国正在这些领域取得进展。但一些举措从 2018 年开始脱轨,当时美国通过对中国制造的商品征收关税与中国发动贸易战。中国进行了报复。
一年后,美国将华为及其内部芯片部门海思列入“实体名单”。美国阻止跨国公司和代工厂向华为和海思出售尖端芯片。
该地区的紧张局势升级。这反过来又促使中国加快了国内半导体的努力,希望变得更加自给自足。
与此同时,中国将目光投向了其他领域,例如电动汽车 (BEV)。根据集邦咨询的数据,特斯拉是全球最大的 BEV 供应商,但中国在 BEV 中所占份额最大。
2020年,中国发布了“道路2.0”,即到2035年的电动汽车产业规划。将新型纯电动汽车平均耗电量降至12.0千瓦时/百公里;公共政策组织 Covington 的分析师 Phoebe Yin、Jake Levine 和 Ashwin Kaja 表示,将 NEV(新电动汽车)销量提高到新车总销量的 20%。
今年早些时候,中国公布了涵盖 2021 年至 2025 年的第五个 14 年计划。据 IDC 称,中国正在开发多种技术,包括七个关键领域:
人工智能
认知科学
遗传学/生物技术
医药/保健
量子计算
半导体
太空/极地探索
Covington 表示,中国还希望进入或扩展到多个领域,包括设计工具、半导体设备和材料、先进存储器以及 GaN 和 SiC。
铸造业受挫
中国也在继续扩大其铸造业。代工厂使用不同节点的工艺技术为其他人制造芯片。工艺技术是用于在晶圆厂中制造给定芯片的配方。节点是指流程的设计规则。
成熟的工艺涉及 28nm 及以上的逻辑节点,其中关键构建块是平面晶体管。在 28nm 以下,芯片是使用 finFET 构建的。
同时,中国的代工行业分为国内和跨国两大类。在跨国方面,力晶、台积电和联电多年来一直在中国运营晶圆厂。
在其较新的南京工厂,台积电正在加速 16nm finFET 工艺,并计划扩展其 28nm 技术。在厦门,联电的晶圆厂正在制造 40nm/28nm。
中国本土代工厂包括ASMC、华润微电子、华虹集团、三安集成电路和中芯国际。华虹集团包括三个供应商——HHGrace、华虹半导体和上海华力。
中国想要成为代工厂商有几个原因。首先,它想制造更多的芯片。其次,中国的代工厂不仅希望为跨国厂商制造芯片,还希望为越来越多正在开发尖端芯片的国内IC设计公司提供服务。第三,中国希望在其国内代工厂制造领先的设计。
“五年前,中国在做复杂芯片方面确实遇到了麻烦。华为或海思可以做到。芯原正在做一些有趣的事情。但他们是例外,”IBS 的琼斯说。“现在,我们在中国可能有 10 或 12 家公司可以进行 5nm 设计,并在明年或之后转向 3nm。”
该国的铸造厂取得了一些成功。根据集邦咨询的数据,中芯国际和华虹两家供应商分别是全球销售额第五和第六大的代工厂。台积电仍位居首位,其次是三星、联电和格罗方德。
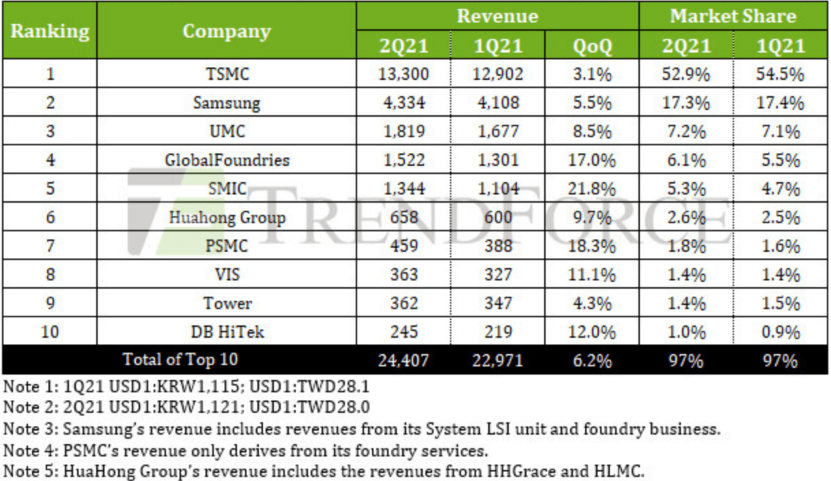
图 1:按 2021 年第二季度的销售额排名前 10 位的代工厂。中芯国际和华虹巩固了在代工竞赛中的地位。来源:集邦咨询
然而,中国很可能无法实现其目标。据 IC Insights 称,它希望到 2025 年生产 70% 的芯片。根据 IC Insights 的数据,2020 年,中国生产了 15.9% 的芯片,预计 2025 年将仅生产 19.4%。
该国在工艺技术方面也落后。中芯国际最先进的技术涉及 14nm 工艺和 7nm 研发。相比之下,台积电和三星正在加速 5nm,3nm 计划在 2022 年推出。
因此,对于领先的工艺,中国的设计公司必须依赖跨国代工厂,这是政府的痛处。尽管如此,由于对基于成熟工艺的芯片的巨大需求,该国的代工厂仍在蓬勃发展。
D2S首席产品官 Leo Pang 表示:“今天的半导体制造与过去只有领先的晶圆厂才能赚钱不同。 ” “汽车行业和物联网应用都停留在成熟的节点上,比如 28nm 及更大。”
尽管如此,中国在短时间内取得了长足的进步。2001 年,中芯国际将其第一座晶圆厂投入生产——一座 200 毫米、0.25 微米的工厂。随着时间的推移,中芯国际开发了几个新的晶圆厂和工艺。
到2014年,公司开发出国内最先进的28nm工艺。相比之下,台积电在 2011 年推出了 28nm。后来,GlobalFoundries、三星和联电推出了 28nm。
今天,28nm 仍然是一项大生意,所有代工厂都继续在这里扩大他们的晶圆厂产能。一些供应商正在加速 22nm,这是 28nm 的延伸。联电联席总裁Jason Wang 表示:“28nm 技术的收入持续增长,而 22nm 的业务参与导致越来越多的客户在无线、显示和物联网市场进行流片。”
与此同时,多家代工厂继续追求领先优势,但也存在一些挑战。在 28nm/22nm 及以上,芯片仍使用平面晶体管。在 20 纳米以下,平面晶体管就失去了动力。
这就是英特尔在 2011 年转向 22nm finFET 的原因。2014 年,GlobalFoundries、三星和台积电转向 16nm/14nm 的 finFET。FinFET 比平面晶体管速度更快,功耗更低,并且在 16/14nm 时,它们的电流泄漏要低得多。但它们也更难制造,也更昂贵。
为了迎头赶上,中芯国际在 2015 年开始研发 14nm finFET 工艺。它在 2019 年交付了这项技术,比竞争对手落后了几年。
不过,它并没有放弃。最近,中芯国际流片了它所谓的 7nm 或“N+1”技术。Gartner 分析师 Samuel Wang 表示:“该工艺尚未出现批量生产和产量提升。” “中芯国际的 N+1 不是 7nm 工艺。它可以被认为是8nm。”
从那里开始,中芯国际陷入困境,无法处理超过 N+1 的芯片。最近,美国阻止中芯国际获得 ASML 的极紫外 (EUV) 光刻扫描仪,该系统用于开发 7nm 及以上的芯片。没有 EUV,中芯国际就无法开发 N+1 以外的芯片,从而阻碍了中国开发领先工艺的努力。
去年,美国还将中芯国际列入“实体清单”,使其难以获得其他先进设备。到目前为止,美国尚未放松对中芯国际的限制,这意味着该公司将进一步落后。
“差距正在扩大,”王说。“在他们所谓的 N+1 或 8nm 之后,中芯国际无法再做任何事情。他们不会有真正的 7nm 或 6nm。在先进技术方面,他们将远远落后。我会说六年,甚至更长。”
不过,也有一线希望。“中芯国际在收入方面做得很好,”王说。“28nm及以上,需求充足。中芯国际的晶圆厂利用率超过 100%。尽管它们在开发先进技术方面受到限制,但它们仍在增长。”
此外,中芯国际和其他中国芯片制造商继续建造晶圆厂,尽管工艺更成熟。根据 SEMI 的《世界晶圆厂预测报告》,以下是一些中国当前和未来的晶圆厂项目:
华润微——重庆(300mm,遗留节点)
华虹——无锡(300mm,遗留节点)
Nexchip — 合肥(300mm,遗留节点)
中芯国际——上海(300mm、14nm及以上)
中芯国际——北京(300mm、28nm 及以上)
闻泰科技——上海(300mm,遗留节点)
华虹拥有三个 200 毫米晶圆厂,并且正在扩大其第一个 300 毫米工厂。着眼于成熟工艺,华虹的晶圆厂爆满。“几乎所有细分市场都有强劲的需求——尤其是MCU、电源管理IC、IGBT、超结、CIS、逻辑和RF,”华虹总裁唐军军说。
上海华力有两个晶圆厂,满座。该公司具有 28nm 能力,并计划在年底前实现 14nm。与此同时,华为计划建造一座晶圆厂,尽管其计划尚不确定。并非所有中国的晶圆厂项目都会成功。另外,还有其他问题。
“的确,中国无法获得 EUV 扫描仪,因此他们无法进入前沿。但这对他们建造新晶圆厂来说不是问题,”D2S 的 Pang 说。“但首先,他们需要获得市场份额,并根据当地需求培养人才。一旦两者兼得,他们就可以逐渐在国内市场之外扩张。”
功率半导体的推动
中国也在大力推动一个新的领域——功率半导体。用于控制和转换系统中的电力,功率半导体用于汽车、计算机和工业产品。
功率半导体是专门的晶体管,允许电流在“开”状态下流动,并在“关”状态下停止。它们提高了效率并最大限度地减少了系统中的能量损失。使用了几十年的功率器件变得越来越重要。
“我们必须使用技术来保护环境。一种解决方案是混合动力汽车和电动汽车,其中电力电子是关键”英飞凌大中华区汽车运动部门负责人 Gary Zhong 表示。“考虑到汽车电气化和数字化的大趋势,我们预计对功率半导体的需求将迅速增长,例如 IGBT 和 SiC MOSFET。”
当今的功率半导体市场以硅基器件为主,包括功率 MOSFET、超结功率 MOSFET 和绝缘栅双极晶体管 (IGBT)。
功率MOSFET用于较低电压的 10 至 500 伏应用,例如适配器和电源。超结 MOSFET 用于 500 至 900 伏的应用。IGBT是领先的中档功率器件,用于 1.2 千伏至 6.6 千伏系统。
IGBT 和 MOSFET 被广泛使用,但它们也已达到极限。这就是为什么越来越多的供应商正在开发基于两种宽带隙技术 GaN 和 SiC 的功率器件。基于 GaN 和 SiC 的功率器件都比硅更小、更高效,但它们也更昂贵。
几家中国公司正在开发和制造各种类型的功率半导体。尽管如此,国内系统制造商仍然必须从跨国公司进口很大比例的这些设备。
一方面,像 GaN 这样的技术很难开发。“碳化硅更加坚韧,”IBS 的琼斯说。“所以中国汽车公司都在向外国公司采购。”
展望未来,该国希望开发和制造更多自己的功率半成品。据 SEMI 称,到 2023 年,中国有望成为全球功率和化合物半导体晶圆厂产能的领导者。
该国希望在所有领域都取得重大进展,包括功率MOSFET等成熟产品。据Yole Développement称,国内已经出现了多家MOSFET供应商,包括华润微电子、吉林信诺和士兰科技。“因此,中国企业投资制造能力也就不足为奇了,”Yole 分析师米兰·罗西娜 (Milan Rosina) 表示。
中国正在以其他方式扩张。2017 年,恩智浦将其名为 Nexperia 的标准产品业务出售给了一家中国财团。2019年,中国电信公司闻泰科技控股分立器件和MOSFET供应商安世半导体。安世半导体现在是闻泰科技的子公司,总部仍设在荷兰。
Nexperia在德国和英国都有晶圆厂 2021年初,闻泰科技宣布计划在上海建设300mm功率半导体晶圆厂。这座价值 18.5 亿美元的晶圆厂将于 2022 年投产。
在这些事件之后,Nexperia 收购了总部位于英国的功率半导体代工供应商 Newport Wafer Fab (NWF)。“Nexperia 对 Newport 的兴趣在于批量生产 8 英寸分立功率 MOSFET,”Nexperia 总法律顾问 Charles Smit 说。“Newport 还将提升公司的汽车级产品供应能力。”
该交易已受到英国政府的审查,但不太可能阻止这一举动。NWF接近破产程序。
与此同时,NWF也在开发碳化硅,这是一种中国非常感兴趣的技术。GaN也是如此。根据集邦咨询的数据,2020年,中国投资了25个碳化硅和氮化镓项目,总成本达109亿美元。据集邦咨询,在这些数字中,中国拥有约 14 条 6 英寸 SiC 晶圆生产线。HDSC、三安集成电路、Tankeblue 等在中国都有 SiC 生产线。并非所有项目都会成功。
同时,三安集成电路为化合物半导体器件(GaN、SiC)、电力电子和光电子提供代工服务。近日,三安集成电路长沙生产基地开设了中国第一家垂直整合的碳化硅工厂。
三安集成电路技术营销和销售总监 Mrinal Das 表示:“我们的长沙工厂在前端和后端集成了完整的组装和测试设施,以生产大批量的分立和功率模块封装。” “我们在一年内启用了长沙一期工程,目前正朝着每月生产 15,000 片 150 毫米 SiC 晶圆的方向发展。”
与跨国供应商一样,中国本土的 SiC 供应商也将目光投向了多个市场。“中国和全球蓬勃发展的电动汽车市场正在激励所有 SiC 供应商扩大制造能力,”达斯说。“电动汽车市场销量的显着增长推动了 SiC 器件价格的加速下降,从而增加了其在光伏串逆变器、储能、UPS 和电机驱动等其他增长市场的采用。”
BEV是大市场。在第一款 BEV 中,IGBT 用于牵引逆变器,为电机提供牵引力以推动车辆行驶。BEV 还包含其他芯片。
这种情况在 2017 年开始发生变化,当时特斯拉开始在其 Model 3 BEV 中使用意法半导体的 SiC 功率器件作为牵引逆变器。SiC 比 IGBT 更高效,但也更昂贵。
现在,所有汽车制造商都在将 SiC 用于其新 BEV 中的功率逆变器,或对其进行评估。SiC 器件还用于 BEV 中的 DC-DC 转换器和车载充电器。“随着对快速充电和自动驾驶的要求越来越高,车辆需要高压平台。SiC MOSFET 通过提供更长的范围、更紧凑的尺寸和更低的整体系统成本,为该系统的未来做出贡献,”英飞凌的钟说。
尽管如此,跨国公司并没有停滞不前。许多公司已在中国设立业务或与国内供应商成立合资企业。例如,中国正海集团与日本罗姆公司最近签署了在中国成立合资公司的协议。该合资企业将开发碳化硅(SiC)功率模块。罗门也在中国建立了其他联盟。
“碳化硅功率器件的采用已经在加速用于太阳能发电系统、工业设备、服务器和基站等各种应用。预计未来它们将越来越多地用于电动汽车,”Rohm 销售高级总监 Travis Moench 说。“新的合资企业还将为我们的客户提供更多选择。我们预计,新公司的功率模块开发将推动 SiC 功率器件在新能源汽车中的安装,这在中国正在蓬勃发展,并将在其他应用研究中发挥重要作用。”
除碳化硅外,中国还对用于 LED、功率半导体和射频的 III-V 族材料 GaN 感兴趣。GaN 功率半导体器件正在几个市场上起飞,例如快速充电器。基于 GaN 器件的快速充电器是一种小型适配器,可以比传统充电器更快地为智能手机和笔记本电脑充电。
“对于功率转换,GaN 的第一个蓬勃发展的市场是快速充电器领域,”美国 GaN 功率半导体供应商 Navitas 公司营销副总裁 Stephen Oliver 说。“充电器市场看重体积小、重量轻的产品。如果您正在考虑使用 65 瓦充电器(使用 GaN)来处理笔记本电脑或手机,那么 GaN 的 BOM 成本比硅高约 15%。但它体积更小、重量更轻,充电速度是相同尺寸的三倍。”
快速充电器是中国智能手机厂商的热门配件。最近,小米推出了一款智能手机以及一款基于 Navitas GaN 功率器件的独立 55 瓦快速充电器。
跨国公司主导着 GaN 功率器件市场,但中国的 Innoscience 正在获得动力。几家中国公司也在建设新的 GaN 晶圆厂。“TrendForce 的数据显示,截至 1H21,中国已经安装了大约 7 条 GaN-on-Si 晶圆生产线,而目前至少有 4 条 GaN 功率器件生产线正在建设中,同样在中国,”根据研究公司。并非所有项目都会成功。
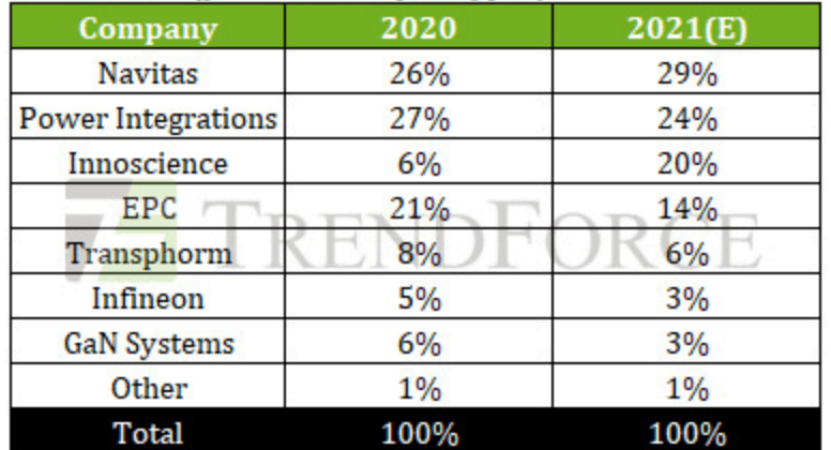
图 2:GaN 功率器件供应商的市场份额,显示中国 Innoscience 正在超越跨国 GaN 供应商。来源:集邦咨询
结论
还有其他努力。例如,中国的存储器制造商一直在生产 3D NAND 和 DRAM,其成功率参差不齐。
总而言之,中国在半决赛中全速前进。虽然它不会很快实现自给自足,但它将继续撼动市场。
 微信公众号
 bilibili
 微信视频号