


Yole Intelligence最近发布的报告指出,预计硅光子市场在芯片层面的价值将从2021年的1.52亿美元飙升至2027年的9.72亿美元。这相当于36%的快速复合年增长率(CAGR)。Yole认为,这可能是来自于核心数据通信市场的持续增长,以及消费者健康、汽车激光雷达和人工智能等新兴领域的推动。
虽然数字听起来令人印象深刻,但市场增长预期实际上有所降低。Yole去年的一份类似报告预测,到2026年芯片级硅光子市场将达到11亿美元。
数据中心: 提高集成度
Yole预计,特别是在通信市场,硅光子学在光收发器市场的份额目前估计超过20%(CAGR),到2027年可能会扩大到30%(CAGR)左右。据该公司称,提高集成度的关键驱动力应该是数据中心向400G和800G可插拔的演进;还有数据通信应用中增加相干技术的使用;以及对符合400ZR标准技术的需求。根据Yole的估计,所有这些都可能使数据中心收发器市场从2021年的1.48亿美元增长到2027年的4.68亿美元。
该公司还看到了“离散化”数据中心的趋势,这种数据中心建立在部分由硅光子学实现的光学互连上。事实证明,这种架构是为高性能计算和数据通信提供更大能力和效率的关键。Yole引用的一家公司是Ayar Labs,专门研究开发以光子互连为前提的数据中心专用集成电路(ASICs),Yole指出,它 “计划在2022年首次出货”。
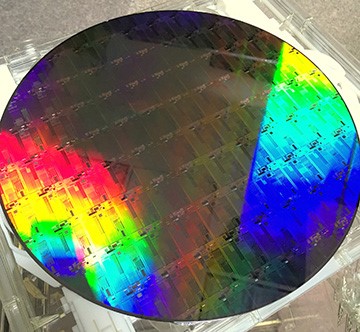
硅光子学300毫米晶圆。[图片来源: ehsansahoseini/Wikimedia Commons;CC BY-SA 4.0 ]
新兴应用领域
根据Yole的说法,集成互连的增长仅仅是一个新兴应用领域的例子,它将有助于推动未来的硅光子市场。例如,Yole的数据还设想了用于数据中心的光电共封装技术(CPO)的硅光子学,从2021年的几乎为零增长到2027年的大约720万美元。虽然Yole承认这样的增长是 “一个悬而未决的问题”。但其报告认为,硅光子学是 “正确的技术,因为它的集成能力是CPO和可插拔之间缺失的一环。”
Yole指出硅光子学的另一个新的应用领域是消费者健康设备。该公司预计到2027年,这一市场将以30%的CAGR增长到2.4亿美元。在这方面,该报告特别提到Rockley Photonics公司可能在未来一年左右推出其VitalSpex生物传感器,这可能预示着基于硅光子的传感器将出现在 “苹果或华为等大品牌”的可穿戴产品中。Yole对人工智能和其他高端计算应用的光子处理器的CAGR预期更是高达142%,达到2.44亿美元。
尽管如此,在多数情况下,Yole 的2022年报告中预计的潜在活跃应用,相比更为乐观的2021年的数值有所倒退。例如,2021年报告预计,到2026年消费者健康应用的硅光子芯片市场将达到4.78亿美元,远远高于该公司目前预测的2027年的2.4亿美元;另一方面,2021年报告预测到2026年“光子计算”的硅光子市场将达到1.15亿美元,而2022年报告的乐观预期是到2027年“光子处理”达到2.44亿美元。
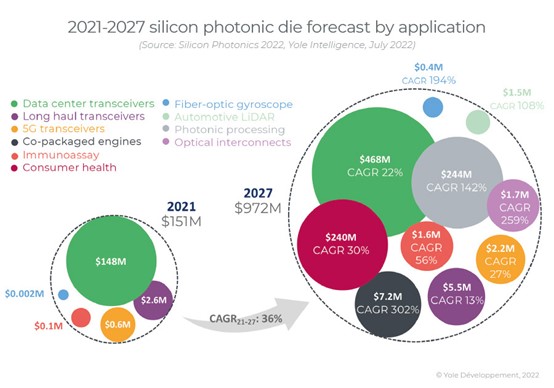
来源: Yole集团
变化中的行业
Yole观察到,所有这些应用领域的增长正在影响一个本身就处于不断变化的行业。该公司表示,巨大的潜在新应用领域在过去几年中催生了大量初创公司。但是,与此同时,随着大公司努力扩大规模,该行业不断地出现各种收购和整合。Yole指出,特别是中国正在积极努力建立 “一个完整的硅光子产业……包括绝缘体上硅(SOI)供应商、初创公司和大的公司。”
然而,报告也强调硅光子学将越来越需要关注如何超越SOI,并转向其他材料,例如比光子学更具成本效益的CMOS兼容技术。Yole说,目前为了克服一些瓶颈正在探索的材料,包括铌酸锂薄膜、磷化铟、钛酸钡、聚合物和等离子体材料。
该公司写道:“随着集成光子学朝着功能性增加的方向发展,硅光子学的定义将扩展到包括在其他材料上的集成。”,"然而,为了成本效益,CMOS制造环境仍然是必要的。"
免责声明 ______________________
本文注明来源为其他媒体或网站的文/图等稿件均为转载或编译。如涉及版权问题,请联系我们处理。最终解释权归本公众号所有。
 微信公众号
 bilibili
 微信视频号