


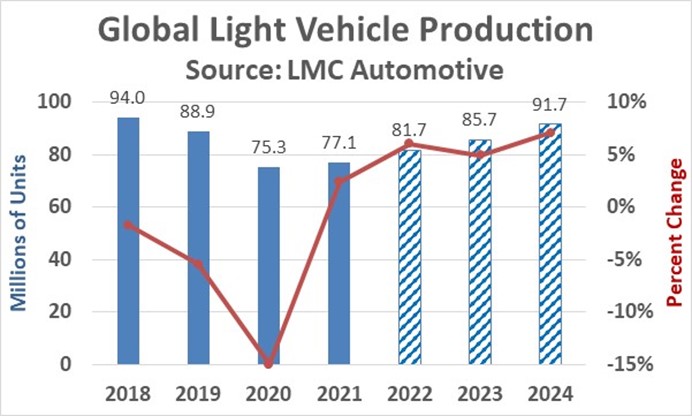
一些迹象表明,车用半导体芯片的短缺正在缓解。然而,轻型汽车的产能至少在2023年以内可能会保持在全部潜能之下。LMC汽车刚刚在7月份预测,2022年轻型车产量将达到8,170万辆,比2021年增长2%。LMC 1月份的预测是,2021年汽车产量增长13%,比目前的预测多400多万辆。7月份的预测称,2023年和2024年的产量增幅分别为5%和7%。LMC 4月份对2023年和2024年的预测比7月份的预测高出400万辆。2024年的产量为9170万辆,仍低于五年前疫情前2018年9400万辆的水平。
车用半导体芯片短缺的主要原因是:
汽车制造商在2020年初的新冠肺炎疫情开始时严重削减了半导体芯片的订单。汽车公司担心,如果需求因疫情而大幅下降,他们会陷入汽车库存过剩的困境。当汽车制造商试图增加半导体芯片的订单时,他们已经失去了自己的位置,落后于个人电脑和智能手机等其他行业。
许多汽车制造商使用及时订购系统来避免库存过剩。这使得他们几乎没有缓冲库存。此外,汽车中使用的大多数半导体芯片都是由提供系统 (发动机控制、仪表板电子设备等) 的公司购买的,而不是汽车制造商,导致供应链更加复杂。
车用半导体芯片的设计周期很长,必须符合汽车车规。因此,汽车制造商很难在短期内更换半导体芯片的供应商。
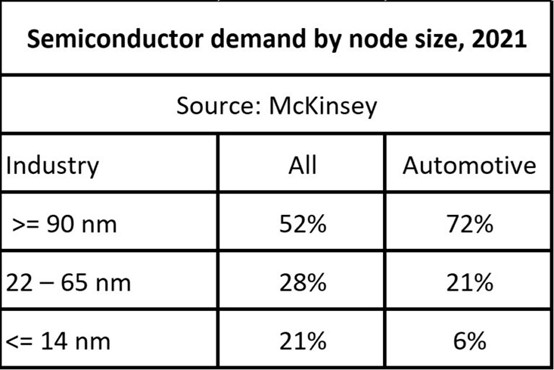
由于设计周期和产品寿命较长,车用半导体芯片的工艺节点比大多数其他应用芯片的都要旧。如下表所示,麦肯锡估计,到2021年,72%的车用半导体芯片采用90纳米或更大的工艺节点,而所有其它应用芯片中只有52%采用了90纳米或更大的工艺节点。只有6%的车用半导体芯片需要14纳米和更小的工艺节点,相比之下,所有其它应用芯片的是21%。半导体制造商将其资本支出集中在更先进的工艺节点上,仅适度扩大旧节点的产能。占主导地位的晶圆代工厂TSMC 65%的收入来自先进工艺节点,只有12%的收入来自90纳米或更大的节点。TSMC只有5%的收入来自汽车行业,相比之下,38%来自智能手机。因此,对于代工厂来说,汽车制造商通常处于较低的优先级。
鉴于上述所有因素,解决所有供应链的问题需要时间。来自主要汽车制造商最近的评论,揭示了解决车用半导体芯片短缺的各种趋势。
丰田 —— 短缺至少会持续到2022年第三季度
大众汽车 —— 短缺缓解
现代 —— 短缺缓解
通用汽车 —— 短缺影响到2023年
Stellantis —— 短缺到2022年下半年的短缺
本田 —— 由于短缺,前景不确定
日产 —— 未来几个月复苏
福特 —— 短缺仍然是一个问题
梅赛德斯-奔驰 —— 无重大供应问题
宝马 —— 没有因短缺导致的生产延迟
沃尔沃 —— 全面恢复供应
博世(零件供应商) —— 短缺到2023年
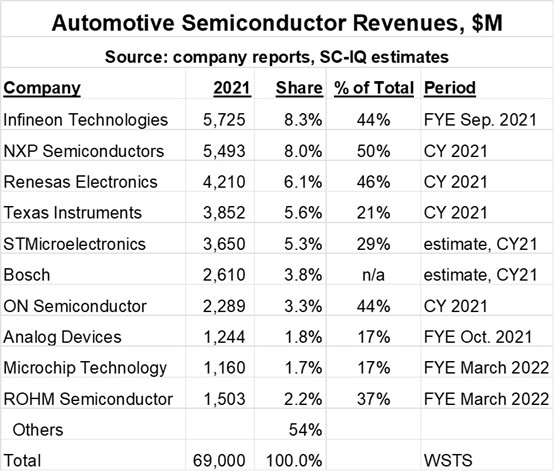
下表列出了车用半导体芯片的主要供应商。根据WSTS的数据,2021年,前十大供应商占据了690亿美元的车用半导体芯片市场的46%。车用半导体芯片在这些公司的半导体芯片的总收入中占很大一部分,从17%到50%不等。
五家最大的车用半导体芯片供应商在最近的2Q 2022年财务报告中,对短缺也有不同的看法:
英飞凌科技 —— 2022年逐步缓解短缺
恩智浦半导体 —— 2022年第三季度仍将供不应求
瑞萨电子 —— 2022年2Q结束时,库存恢复到计划水平。
德州仪器 —— 库存仍低于预期水平
意法半导体—— 2023年产能售罄
车用半导体芯片的短缺可能至少会持续到2023年。尽管一些汽车制造商表示,他们已经恢复了满负荷生产,但大多数汽车制造商报告称供应仍持续短缺。短缺将阻止汽车制造商生产足够的汽车来满足2022年和2023年的需求,导致大多数汽车的价格持续高企。
汽车制造商和半导体芯片供应商正在努力防止未来出现如此严重的短缺。汽车制造商正在调整他们的just-in-time库存模式。汽车制造商也正在与半导体芯片供应商更紧密地合作,以沟通他们的短期和长期需求。随着电动汽车和驾驶辅助技术的发展趋势,半导体芯片对汽车制造商来说将变得更加重要。
免责声明 ______________________
本文注明来源为其他媒体或网站的文/图等稿件均为转载或编译。如涉及版权问题,请联系我们处理。最终解释权归本公众号所有。
 微信公众号
 bilibili
 微信视频号