


功率器件和射频芯片将推动销量,许多新用途正在进行中
在消费类设备和许多应用对更高能效的需求的推动下,一个巨大的GaN市场正在展开。供应商已准备好了,但要在高压汽车应用中与SiC完全竞争,需要进一步开发功率GaN(氮化镓)的技术。
尽管如此,2020年代仍标志着GaN市场的高速增长阶段。功率GaN市场的收入正以59%的复合年增长率(2021年至2027年)增长,目标是在五年内达到20亿美元(根据Yole Group的《2022年功率 GaN 报告》)。
引领高速增长的是消费领域,到2027年,仅功率GaN就将达到10亿美元大关,其次是数据通信和汽车/移动出行。RF GaN市场也不逊色。Yole预测,在同一时期内,这个市场应该会达到25亿美元,其增长率遥遥领先其它市场。
这意味着IDM和晶圆厂,以及他们的设备供应商面临巨大压力。“这些都是巨大的市场,”Power America 联盟的执行董事兼首席技术官 Victor Veliadis 指出。“但是这种大规模的市场压力将给他们带来很大的财务压力。因此,他们将面临更高的产能,更高的良率和更大的晶圆的压力。”
幸运的是,GaN制造在很大程度上可以采用硅CMOS相同的设备来完成。例外情况是开始时的关键外延步骤,随着功率GaN达到更高的电压,这将变得更加关键。然而,除了外延,领先的设备供应商正在与他们的客户进行更紧密地合作,以应对迅速增长的需求。
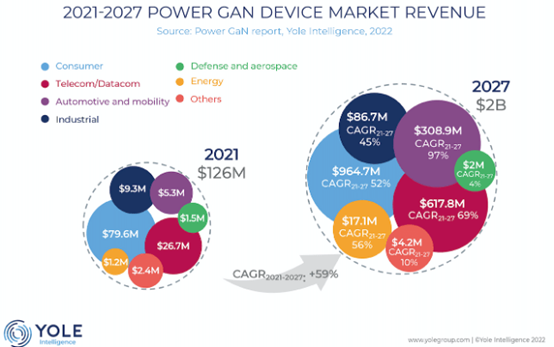
图 1:Yole Group 预测 2021 年至 2027 年间功率 GaN 器件市场的收入复合年增长率超过 59%,达到 20 亿美元。资料来源:Yole 集团
工艺要点
氮化镓是从外延开始的。不同的是外延生长的晶圆种类。这些起始晶圆可以是硅、碳化硅、蓝宝石,甚至是块体GaN。这取决于设计选择和目标应用。但无论起始衬底是什么,GaN外延都很复杂。因为起始晶圆的晶体结构与最终的顶部GaN层不同(当然,除非您从直径只有几英寸的块状GaN晶圆开始,这使得它们的吸引力降低),所以需要缓冲层来实现结晶过过渡。
GaN外延是通过金属有机CVD(MOCVD)应用的。“在GaN HEMT制造方面,MOCVD工具堪称杰作。为此,有几家供应商,即 Aixtron、Veeco 和 Taiyo Nippon Sanso”,Yole化合物半导体和新兴基材组的技术和市场分析师 Taha Ayari指出。“这些工具需要满足几个标准,例如产量、厚度和成分均匀性、可重复性和良率控制。蚀刻工具也很重要,因为需要干净的侧壁和光滑的表面。蚀刻工具的主要供应商包括SPTS(KLA公司)、Lam Research 和 Oxford Instruments,以及其他许多公司。一般来说,设备供应商需要与客户携手合作,以更好地了解GaN制造工艺的要求。”
功率GaN市场的爆炸式增长是由消费类手机充电器市场的采用所推动的,该市场需要大规模生产和更高的产量以及更低的价格。这意味着要从主流的6英寸硅衬底过渡到更大的晶圆尺寸。如今,一些企业已经拥有200毫米(8英寸)硅基氮化镓晶圆厂(Innoscience 和X-Fab),或者他们在未来几年内转向 200毫米(英飞凌、意法半导体、Nexperia、BelGaN和台积电),Ezgi Dogmus,Yole电源和无线部门的团队首席分析师如是说。
在代工方面,X-Fab起步非常早。“作为第一家纯粹的代工厂,我们为客户提供了能力,利用我们在德国德累斯顿的欧洲CMOS生产设施,在200毫米硅基GaN晶圆上加工他们的高效、高压功率器件”,X-Fab负责SiC和GaN产品的营销经理Agnes Jahnke说,“没有针对GaN晶圆的特定或专用工具。所有设备都是为处理两种晶圆材料(硅和GaN-on-Si)而设置的。
然而,在一个运行中的CMOS晶圆厂中加工GaN-on-silicon晶圆并不容易。“它有一些限制——例如,不能使用贵金属或厚度超过1毫米的晶圆”, Jahnke 说。“并且需要解决很多与材料应力、破损概率、污染水平、缺陷和工艺集成相关的许多挑战。但另一方面,良好的电气性能、更大的晶圆面积和更高的良率为客户带来了巨大的优势,因此他们可以与IDM和市场上的其他GaN参与者竞争。”
X-Fab将起始外延层外包给提供规模经济的国际合作伙伴。由于外延层的特性会影响器件特性,因此该策略还为无晶圆厂客户提供了灵活性,他们带来了自己的外延晶圆。
垂直整合的IDM通常更喜欢在内部进行外延。Transphorm 公司是一家垂直整合的GaN制造商,致力于推动更大、更高电流的GaN芯片的发展。“Transphorm公司工艺的优点在于它可以在硅晶圆厂的硅设备上运行。对于 GaN外延片,我们在设备制造商生产的标准MOCVD设备上采用我们的专有工艺,这些设备制造商不断努力改进他们的工具,以更好地服务于他们的市场”。 Transphorm公司总裁兼首席运营官Primit Parikh说。
Parikh以Transphorm与Aixtron和Veeco的合作为例。“这使我们能够直接控制我们的GaN晶圆制造——我们认为这种能力对创新、制造控制、质量以及最终的供应链控制至关重要。”
在硅产线上增加氮化镓的生产能力是一个不断增长的趋势。来看看UMC每月 50k 的专业工厂Wavetek 。它始建于2010年,并于2014年过渡到GaAs。“利用我们之前在技术转型方面的成功,Wavetek 正在利用大部分现有的 CMOS工具,将CMOS高压技术转换为GaN功率器件工艺”, Wavetek的销售和营销副总裁 Mau Jwo说。“GaN的宽带隙和高频性能特性使我们能够提供具有卓越外形尺寸和更高效率的产品,以满足对高能器件日益增长的需求。”
在RF领域,虽然Wavetek在通信基础设施应用中拥有良好的市场份额,但那些都是采用DUV步进器的PHEMT/HBT解决方案。“对于寻求更好功率增益和更高输出功率的客户,我们还提供了一个迁移到GaN RF技术的途径,该技术采用金BEOL互连”,Jwo说。“我们一直在与GaN解决方案的头部客户合作,为sub-6GHz以下、毫米波和低地轨道卫星通信产品提供GaNj解决方案,我们将继续扩大我们在这个领域的相关性。简而言之,Wavetek 团队在GaN 率器件和GaN RF技术开发方面与头部客户密切合作。我们相信,GaN器件凭借其卓越的能效特性,将在向更绿色、低碳的未来过渡中发挥重要作用。”
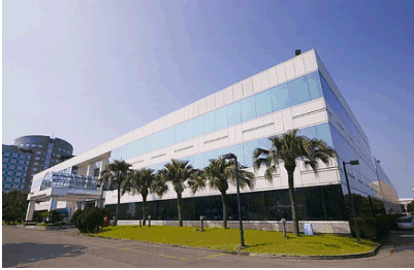
图 2:联电正在其 Wavetek Fab(也称为 Fab 6A,位于台湾新竹)转换 CMOS 生产线,以扩大高功率和射频 GaN 芯片的生产。量产计划于 2023 年进行。来源:Wavetek
供应商加快步伐
设备供应商对GaN市场采取了不同的方法,其中一些做出了比其他供应商更大的调整。但对他们所有人来说,灵活性是关键。
Veeco公司的技术副总裁 Drew Hanser指出,他的公司可交替使用相同的设备来生长硅以及用于功率器件和射频器件的SiC衬底。他说 “我们的气体注入方法通过设计提供了高度均匀的浓度,从而实现出色的薄膜厚度均匀性、成分均匀性和掺杂均匀性”。 “我们的单晶圆反应器还提供多区加热控制和优化的热环境,为200毫米和300毫米晶圆提供出色的温度均匀性。”
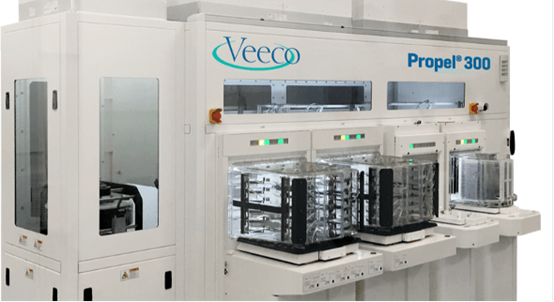
图 3. Veeco 用于大批量制造的 Propel 300 MOCVD 系统具有单晶片反应器精度,适用于先进的 GaN 应用,采用 200mm 和 300mm 配置。资料来源:Veeco
与此同时,Screen公司的方法是为GaN工艺重新配置现有的硅设备。Screen 公司欧洲市场部高级经理Lucia D'Urzo解释说,对于光刻轨道和清洁工具来说,最大的区别是GaN-on-SiC由于SiC晶圆边缘的脆弱性而需要小心处理。在洗刷工具中,使用了特殊的刷子,以尽量减少SiC基材的磨损。在计量和检查方面,薄膜厚度和光学系数被建模,以测量GaN、AlN和AlGaN,而多种照明选项和缺陷分析算法可用于检查透明晶圆。
“GaN器件生产仍以150和200mm晶圆为主”, D'Urzo 观察到。“我们的优势之一是, 我们拥有广泛的工具套件,可以灵活地处理这些晶圆尺寸的各种器件的生产。”
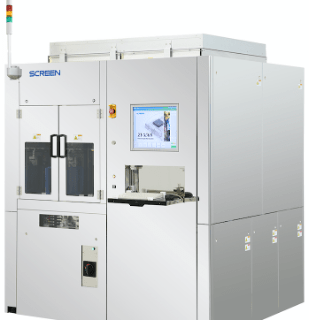
图 4:Screen ZI-3500 是一款高速自动视觉检测 (AVI) 系统,适用于 150 毫米至 300 毫米的 GaN 和 SiC 晶圆。来源:屏幕
展望未来,她认为外延生长之前的晶圆表面制备和MOCVD工艺本身的优化,尤其是在处理更大的晶圆尺寸时,是GaN面临的最大挑战之一。另一个是检查。 她补充说:“与硅相比,我们仍然面临着GaN薄膜的晶体缺陷,裂纹和滑线是由不理想的MOCVD工艺产生的”。 “我们有一套清洁工具组合,来确保先进的表面清洁工艺,而我们的检测工具ZI-3500能够以合理的产量和低CoO 提供100%的晶圆采样。”
其他供应商正在采取更专业的方法。“通过一项持续的开发计划,Lam Research一直在为GaN半导体器件制造建立一套有利的工艺解决方案”, Lam Research客户支持业务部专业技术副总裁David Haynes说。“这些能力的关键是基于原子层蚀刻的工艺,它可以对GaN和相关材料提供超低损伤、原子级精密蚀刻。新的、优化的工艺可以降低蚀刻后的GaN/AlGaN [氮化铝镓] 的蚀刻后薄层电阻,同时蚀刻材料的表面粗糙度仍与进入的外延层相当。这种高精度、低损伤的蚀刻能力对于形成p-GaN或凹陷栅极高电子迁移率晶体管(HEMT)架构至关重要,该架构用于制造电力电子应用的正常关闭GaN器件。"
虽然这样的过程通常会很慢,但Lam已经开发了专有的解决方案来加快它。这可用于射频器件和功率GaN器件的制造。
“尽管SiC上GaN射频器件已经相对成熟,并且对于高功率应用仍然非常重要(例如在电信基础设施和国防领域),但 GaN-on-Si外延技术的快速发展意味着GaN-on-Si射频器件将越来越多地解决消费产品的低功耗、大容量应用”,Haynes说。“这些器件将与具有许多相同工艺挑战的GaN-on-Si功率器件一起发展。今天,大多数GaN-on-SiC射频器件仍在150毫米甚至100毫米晶圆上制造。GaN-on-Si器件有机会在200毫米和未来300毫米晶圆上加工,以及有可能使用互补金属氧化物半导体(CMOS)代工能力,甚至与CMOS一起开发集成解决方案,这些都将是这种转变的关键驱动力。"
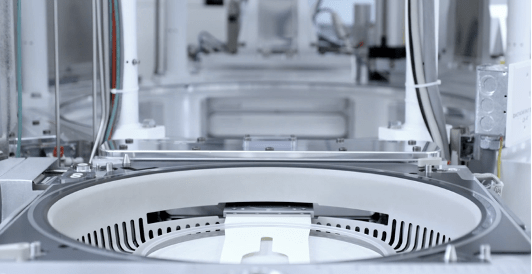
图 5:Lam 的 Kiyo45 反应离子蚀刻 (RIE) 工具可处理无法湿法蚀刻的 GaN 和 SiC 材料。资料来源:Lam Research
Haynes 指出,还有许多其他等离子体沉积和清洁工艺步骤对提高GaN器件性能至关重要。Lam公司正在努力优化钝化工艺本身和晶圆的钝化前表面清洁。Lam公司还在解决晶圆背面和斜面的镓污染的挑战。当然,从150毫米到 200毫米晶圆的过渡也存在着重大挑战。Haynes说,“这就是为什么我们使用成熟的大批量制造工具开发解决方案的方法非常有意义。它提供了最佳的200mm能力,同时提供了未来使用相同工具进行300毫米生产的桥梁。"
封装的重要性
前端并不是唯一取得进步的地方。随着GaN进入新领域,需要新的封装解决方案。QP Technologies公司(前身为Quik-Pak公司)是一家领先的微电子封装和组装、晶圆制备以及基板设计和开发服务的供应商。“封装是整体性能不可分割的一部分”,QPT公司的销售总监Tom Bianchi说。
Bianchi指出,随着芯片性能的提高,对封装和连接技术的要求也在增加。GaN正在推动后端材料的需求,以获得更好的芯片连接和增强的引线键合技术。他说,“这就是为什么QPT正在与设备制造商合作,加强引线键合设计,以优化GaN RF性能”。
QPT公司提供晶圆精加工(减薄、金属化和切割),以及各种形式的组装,包括功率器件定制封装。GaN-on-silicon功率器件的封装挑战之一是切割,因为 GaN比硅硬得多,并且容易碎裂。QPT公司的解决方案涉及到双主轴切割锯,这样就可使用两种不同的切割刀片。一把用于去除GaN,另一把用于去除硅。QPT公司还与一家主要的切割设备供应商合作,在需要时提供激光划片和烧蚀。
展望未来,Bianchi 看到了改进封装定制的机会,以便更好地处理RF器件的功耗、低阻抗材料、封装设计和工艺导致的热能。
垂直视野
从历史上看,今天的GaN功率器件源自最初为RF领域设计的HEMT。这些器件是横向的、“永远在线”的,这对于RF器件来说是必需的。但对于功率器件而言,“永远打开”是一种安全风险。功率器件需要“永远关闭”,因此 GaN设计人员制定了一些策略,使它们在被打开之前保持关闭状态。
在横向器件中,电流“水平”地流过AlGaN 缓冲层和顶部GaN层之间的电通道。一般来说,为了使功率器件能够处理更高的电压,需要延长源极和漏极之间的距离,并使缓冲层变得更厚。
为了提高GaN电压,正在进行大量工作。例如,2021年,imec和Aixtron展示了在200毫米QST基板上外延生长的合格的1200V应用的氮化镓缓冲层,其硬击穿电压超过1,800V“。imec认为:“1200V合格的缓冲层的可制造性为基于氮化镓的最高电压的电力应用打开了大门,例如电动汽车,以前只有基于碳化硅(SiC)的技术是可行的”。
然而,在横向器件中,支持更高的电压是有代价的。将源极和漏极进一步分开是一种横向工作,这意味着更大的芯片——这反过来又意味着每个晶圆上的芯片更少。横向GaN器件能够在多大程度上以成本效益的方式提高电压,目前尚无定论。
另一种选择是垂直方向。硅和SiC功率器件是垂直方向的,这意味着在结构上器件的源极位于顶部,电流向下(垂直)流向位于底部的漏极。为了提高器件可以处理的电压,只需要使器件更厚,使源极离漏极更远。这提供了一个进入超高压世界的机会,其应用需求范围从铁路牵引的3.5kV到智能能源网10kV及以上。
目前正在进行的工作是对氮化镓器件采取类似的方法,但制造垂直的氮化镓功率器件有很多问题。首先,这需要一个从上到下基本完美的晶体结构,所以你只能通过在块状氮化镓晶圆上做氮化镓外延来增加厚度--在硅晶圆上没有像横向氮化镓那样的大缓冲层。然而,块状氮化镓晶圆真的很小,从1到4英寸不等。这对一个通过越来越大的晶圆来解决生产力挑战的行业来说,是一个财务挑战。(就像它们的SiC表亲一样,氮化镓晶圆--又称硅锭--体积小且生长缓慢)。从好的方面看,垂直的GaN器件非常小,所以你可以在一块晶圆上装下更多的器件。
正如Veliadis所指出的,要做垂直GaN,“您需要大的衬底、合理的成本和良好的质量。然后你将需要垂直氮化镓的特定工艺,这些工艺在硅中是不存在的,你需要开发这些工艺,你需要拥有这些工艺的工具。" 所有这些都需要整个行业的大量投资。与此同时,碳化硅有10年的领先优势。
虽然NexGen和Odyssey Semi等公司说他们已经接近商业化,但垂直氮化镓还没有商业化。imec也在进行研究。然而,Veliadis指出,由于横向GaN功率器件的可用市场有一个600V的甜蜜点,而这个甜蜜点是如此巨大,所以垂直器件的研究资金受到影响。
正如Yole所指出的(参见图 6),GaN 功率器件目前正在处理手机大容量快速充电器和小容量高端光伏逆变器的市场。这些横向器件也在车载充电器的汽车领域取得进展(将墙上插座的交流电转换为针对电动汽车电池的直流电)、DC/DC转换(将直流电从400或600V的汽车电池降至所有配件所需的12V或48V电池)以及数据中心。Yole专家表示,在数据中心,80 PLUS 铂金级和钛金级电源的要求推动了这一推动,以提高能源效率。(80 PLUS 是一个评估计算机电源能效的认证计划。)
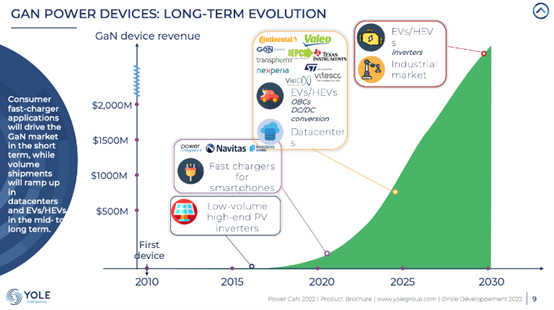
图 6:从现在到本世纪末,Yole 认为 GaN 功率器件在不同应用领域的增长非常强劲。资料来源:Yole 集团
是否需要垂直GaN器件才能实现EV/HEV和工业市场逆变器的飞跃?这些逆变器将电池中的高压直流电转换为为汽车车轮或重型工业机械的马达所需的交流电。那么问题来了,“业界是否会将资源投入GaN上,以实现这一垂直飞跃,还是超高压仍将是SiC和硅的领域?” 显然,这是一场赛马,只有时间能证明一切。
结论
尽管与硅相比,GaN市场很小,但它们具有战略意义并且非常有前景。IDM 和代工厂正在与设备制造商和设计师合作,以最大限度地提高能源效率并降低成本。到本世纪末,用于功率器件和射频器件的GaN生产将出现巨大的繁荣,设备供应商正在与客户合作,以确保最佳性能。业界是否将这种合作延长到本世纪末以实现垂直GaN,或者SiC和硅是否将主导重要的高压逆变器利基市场,还有待观察。
免责声明 ______________________
本文注明来源为其他媒体或网站的文/图等稿件均为转载或编译。如涉及版权问题,请联系我们处理。最终解释权归本公众号所有。
 微信公众号
 bilibili
 微信视频号